SO/ Kuala Lumpur Residences @ Oxley Towers KLCC
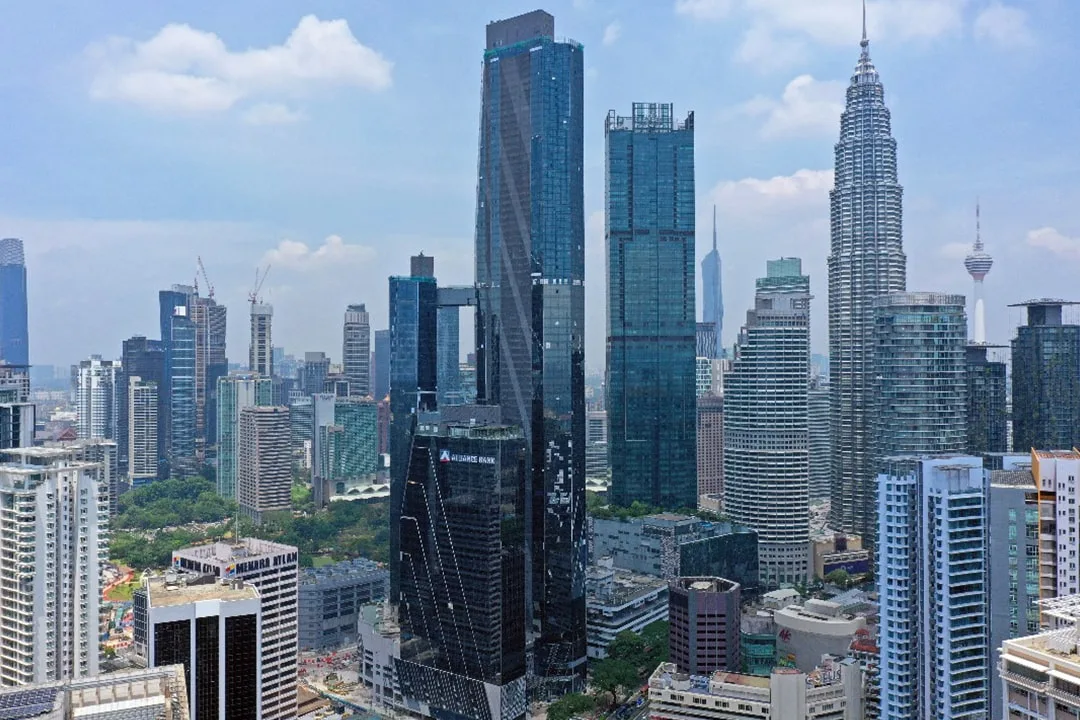
590 个永久地契单位,坐落在第一座 SO/ 酒店之上——2025 年 8 月竣工,2025 年 9 月开始交房,而截至 2025 年 9 月 15 日,整个项目售出 58%。
⚡ 通常 15 分钟内回复,早 9 点至晚 10 点(马来西亚时间)· 无需承诺
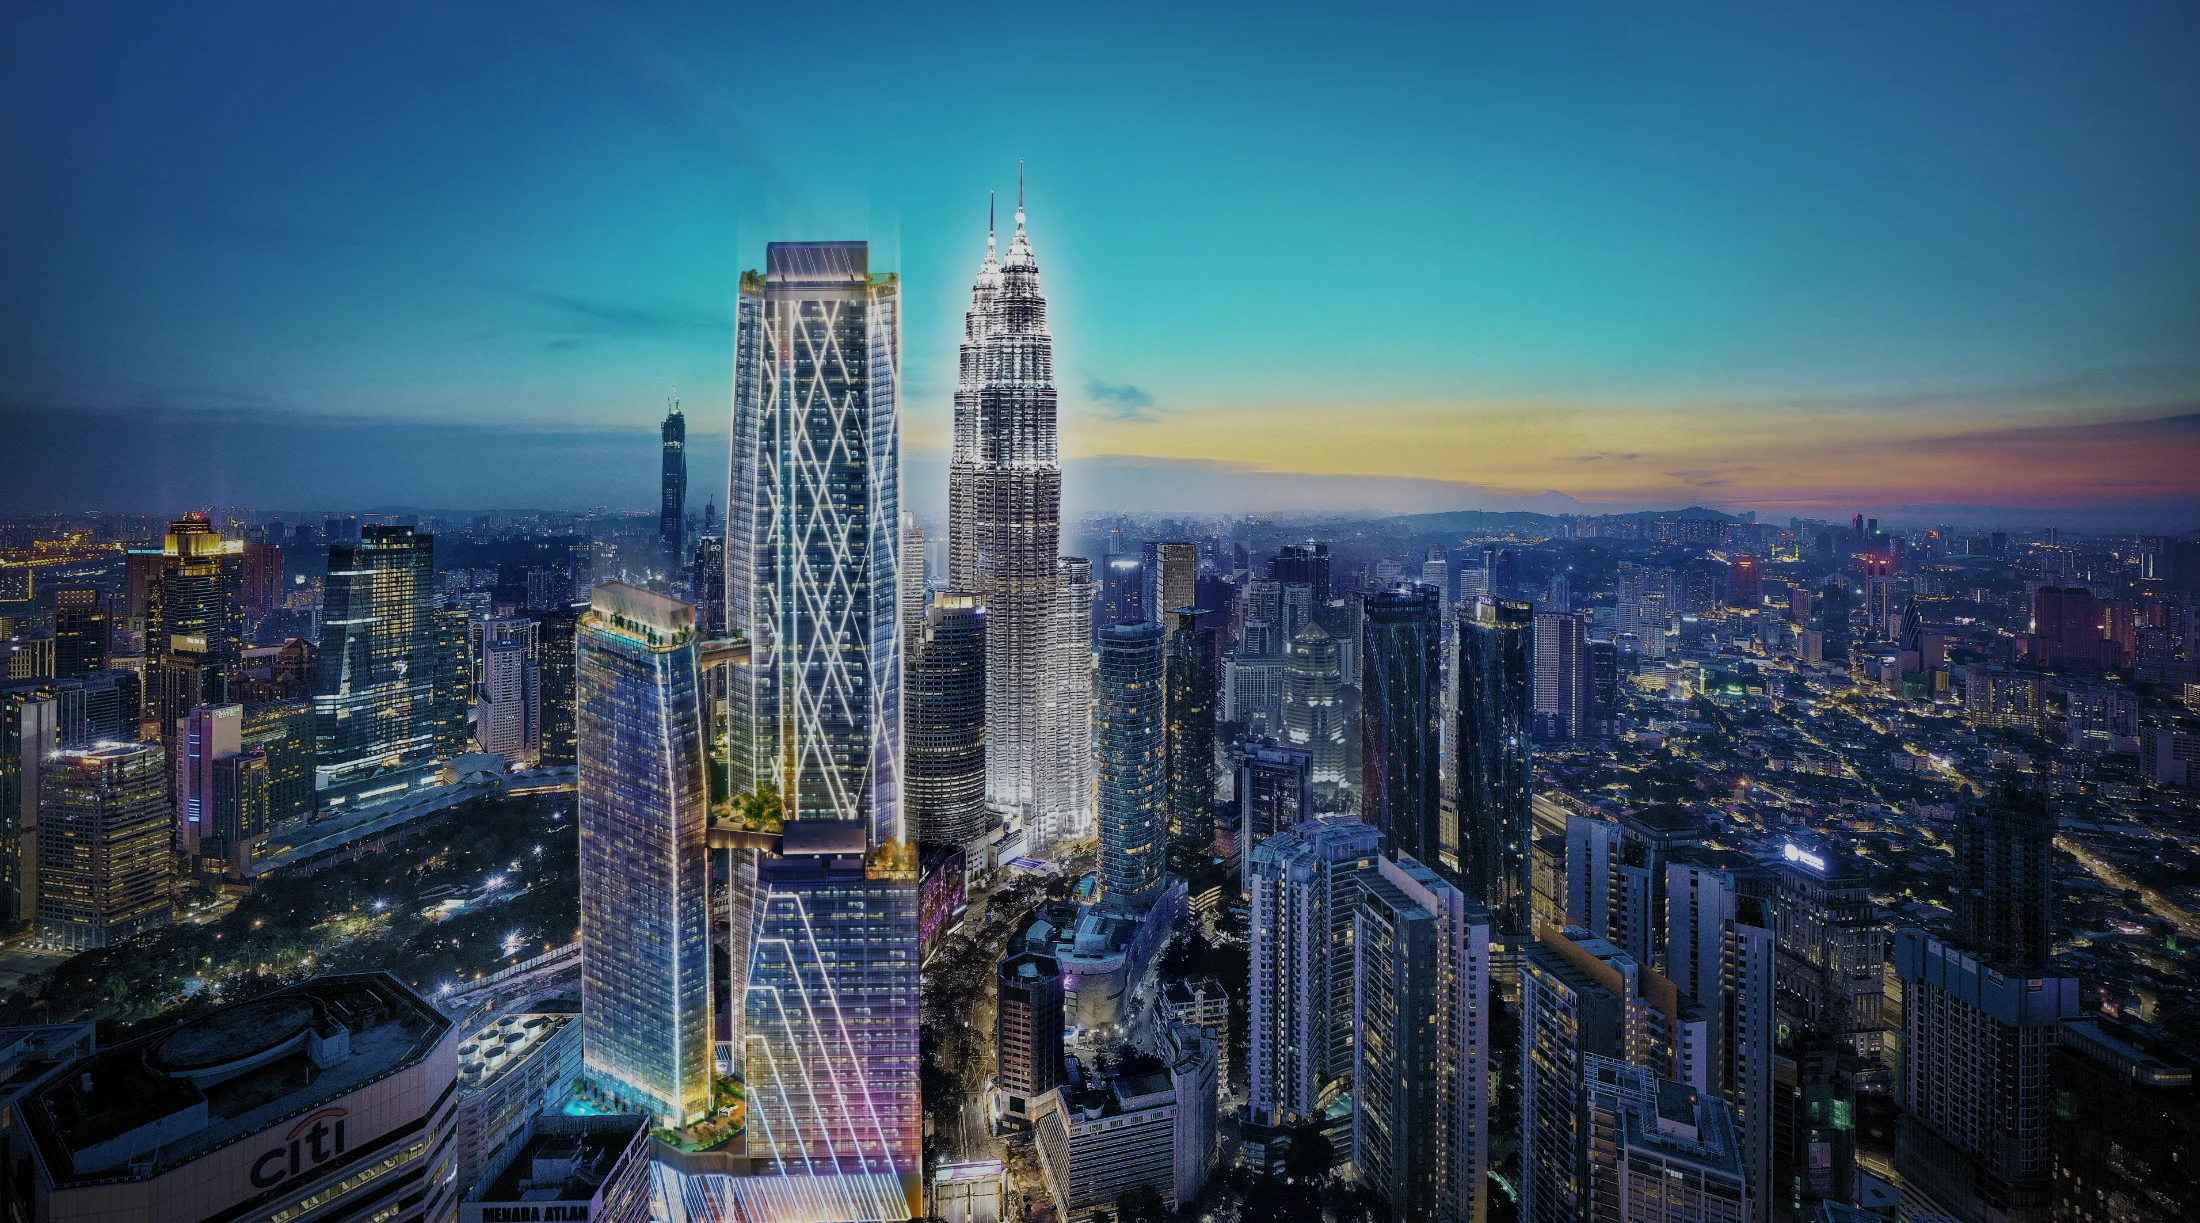
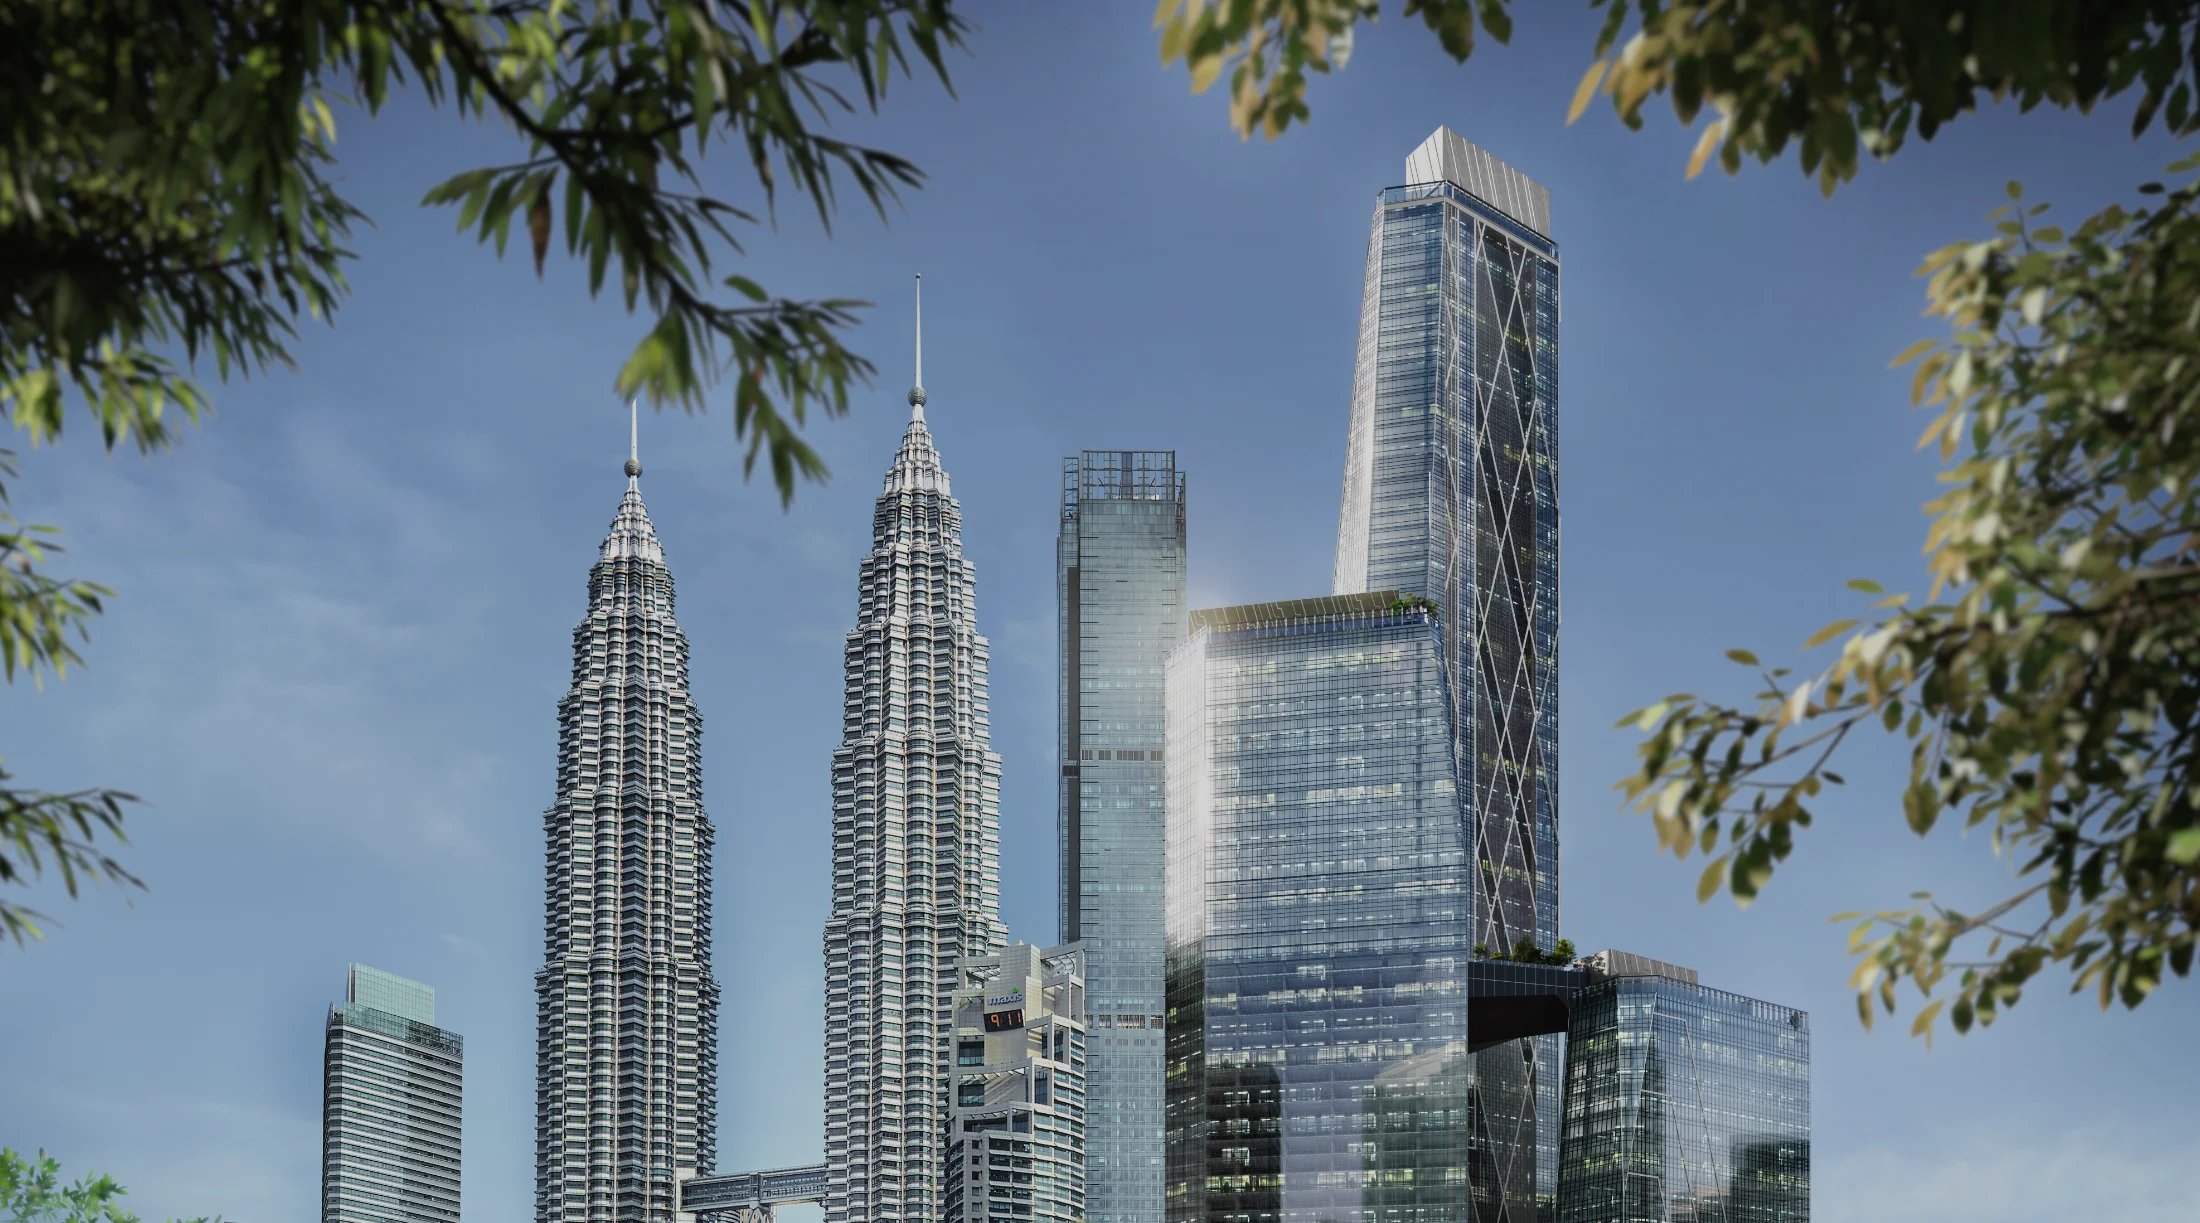
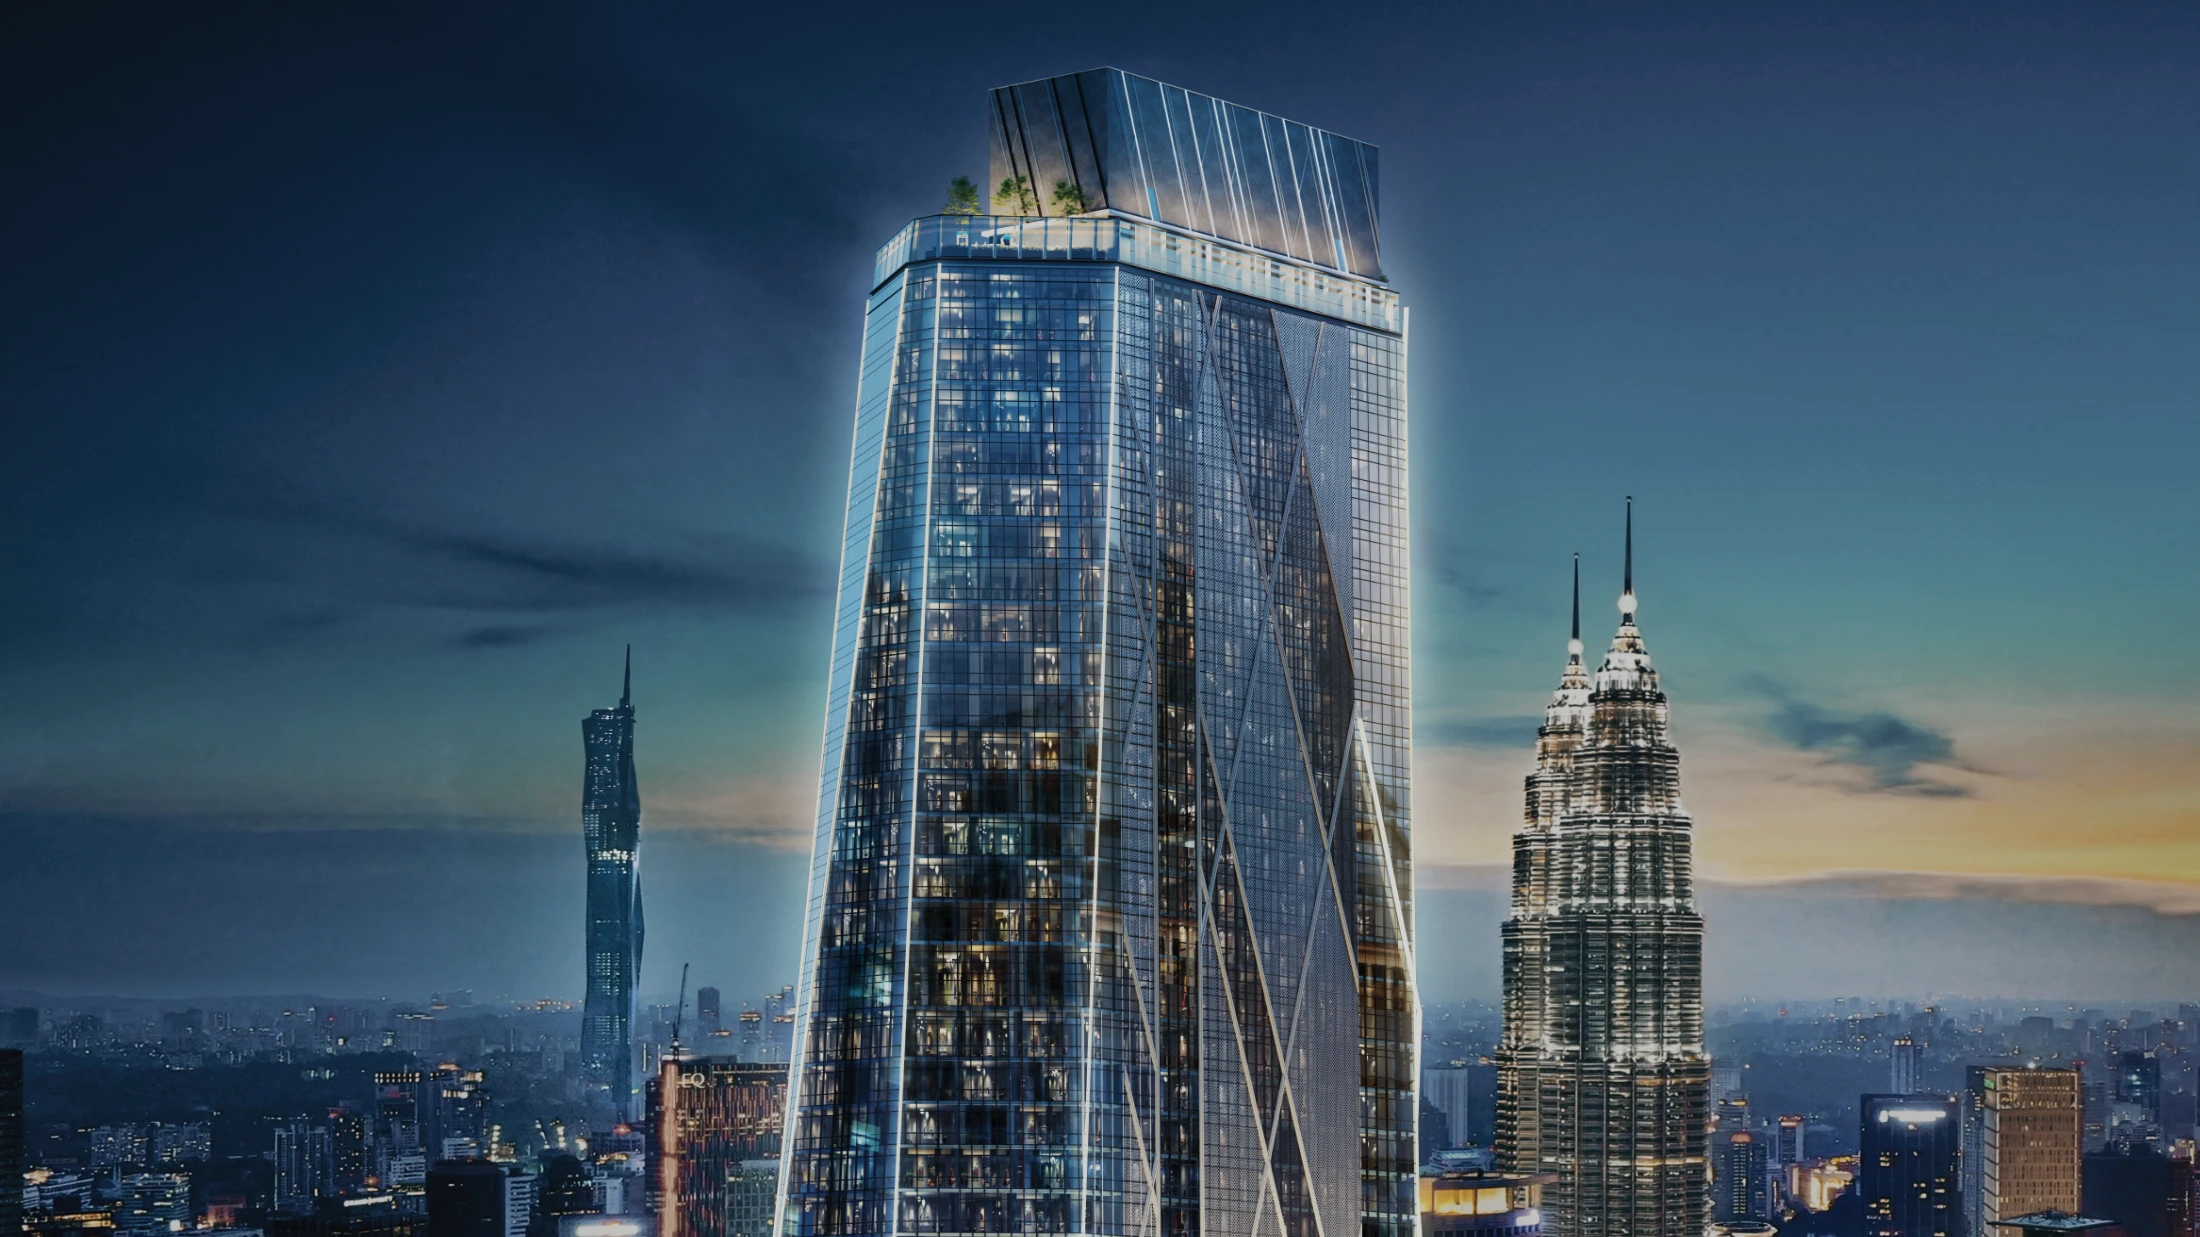
SO/ Kuala Lumpur Residences @ Oxley Towers KLCC 项目速览
以下每一项都出自属于 Oxley 自己的来源:上市母公司的 FY2025 年报、公司公告,以及项目官网 oxleytowers.com.my。三者互相矛盾的地方——这个项目上不止一处——本页把两个数字都列出来,而不是挑好听的那个。凡是官方没有公布的,就写「未公布」,不猜。
- 项目名称
- SO/ Kuala Lumpur Residences,Oxley Towers KLCC 第一座Oxley Rising Sdn Bhd(1053340-P);母公司 Oxley Holdings Limited(201005612G),新交所主板
- 地契
- 永久地契FY2025 年报把整个项目归类为住宅、零售、酒店与办公;住宅部分单独的地契类别未公布
- 塔楼与层数
- 第一座——78 层官方名称为「SO/ Kuala Lumpur Hotel and Residences」
- 单位数
- 590 个住宅单位,位于 226 间客房酒店之上全项目住宅共 857 个,含第二座 Jewel Residences 的 267 个
- 官方公布户型
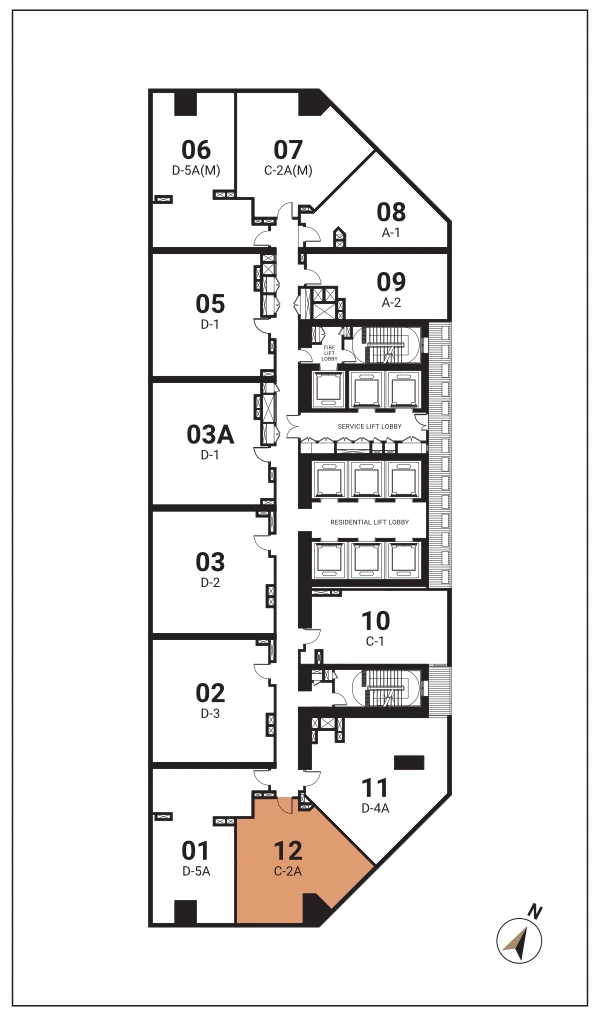
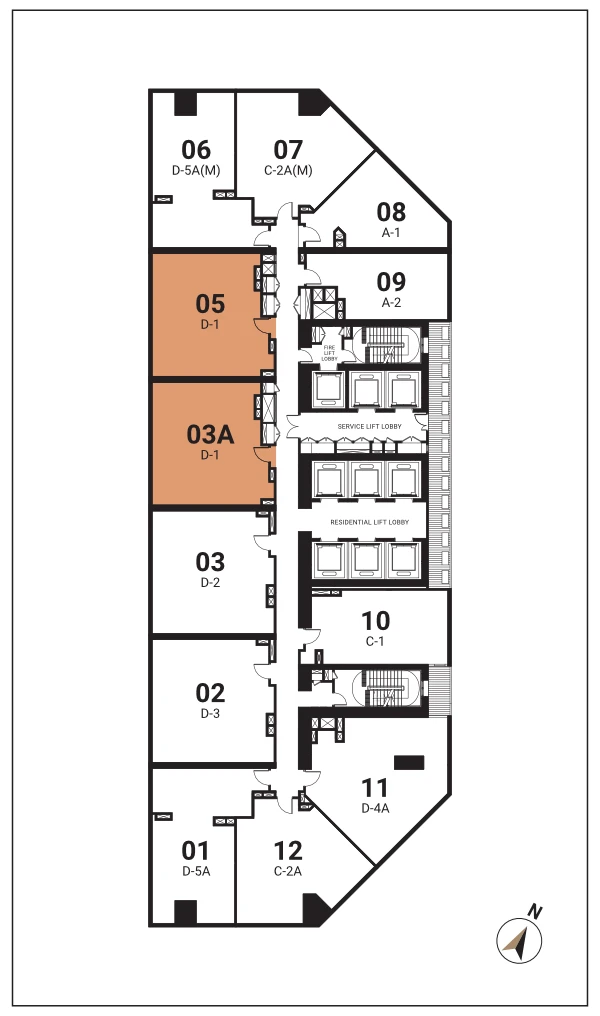
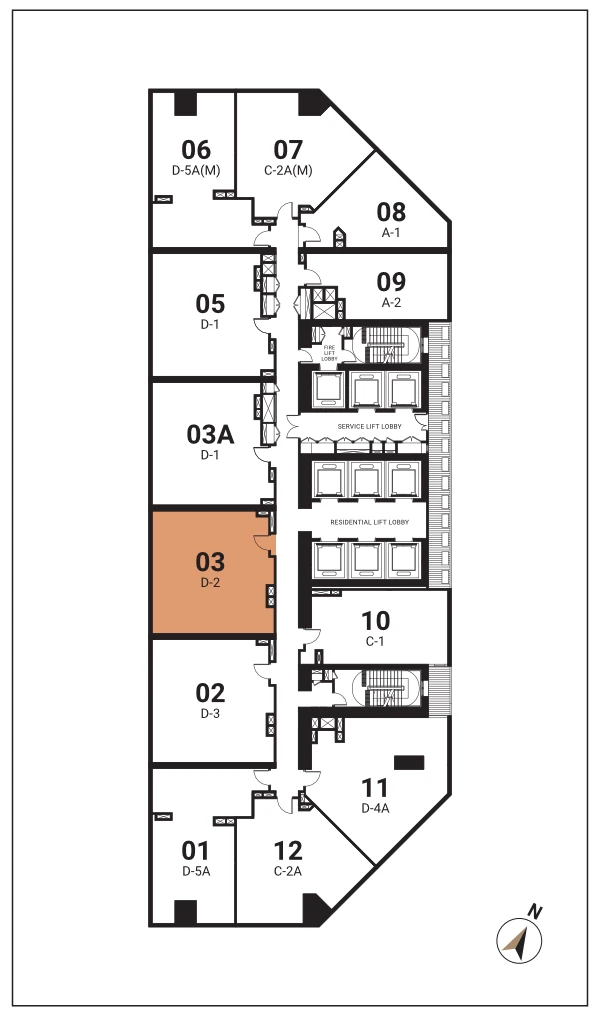
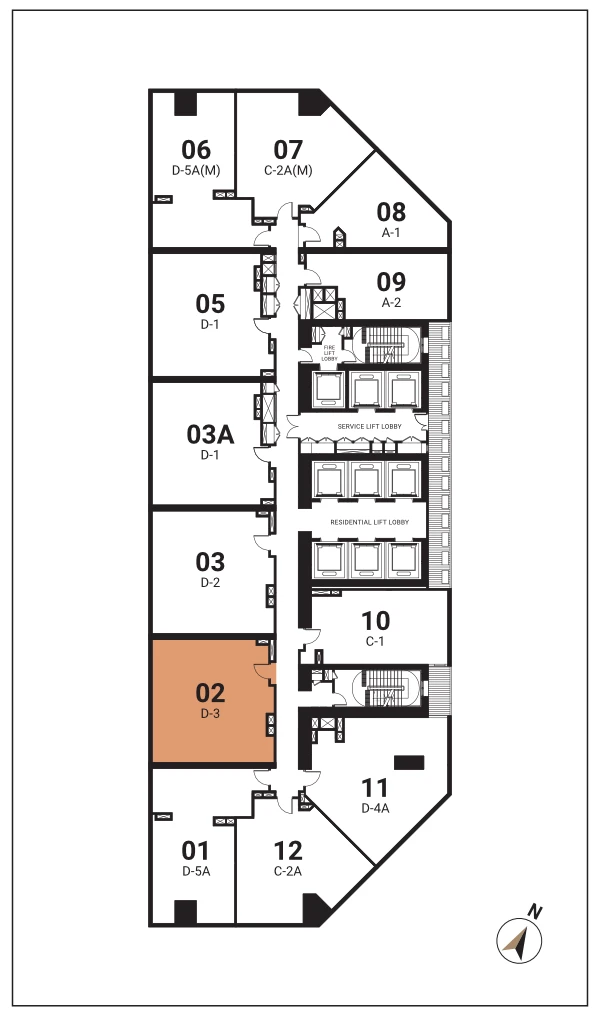
- 九种 · 566 – 995 平方尺53–92 平方米,全部标示于 34–43 及 47–51 楼标准层平面
- 工程
- 2025 年 8 月竣工2025 年 8 月 29 日公告;年报载明工程于 2025 年 8 月完成
- 交房
- 2025 年 9 月首批单位交予买家截至 2025 年 8 月 29 日,两座塔楼的交吉程序已在进行
- 销售进度
- 截至 2025 年 9 月 15 日售出 58%年报数据。截至 2025 年 8 月,约 RM550 million 的高端存货由发展商保留
- 地块与总楼面
- 约 12,554 平方米(约 3.10 英亩)· 总楼面 175,979 平方米为三塔整体项目数据,不是住宅部分单独数据
- SO/ 酒店
- 尚未开业两间酒店仍在最后装修阶段;第一间目标 2026 年第四季开始营运
- 外国买家价格门槛
- 吉隆坡 RM1,000,000「外国权益」包含马来西亚永久居民;须依第 433B 条取得州同意
- 未公布
- 发展总值、管理费、储备金费率、CCC/OC 日期同样未公布:酒店、住宅与办公的确切楼层划分,以及这栋楼的任何坐标
延伸主题
每个都是有内容的专题页,不是自动生成的标签存档页。
在 SO/ Kuala Lumpur Residences 下手之前,先算清这六件事
这是一栋位于 KLCC、已经完工、可以走进去实地验收的永久地契塔楼——这一点比听起来稀有。它同时也是一栋一年前还有约 42% 未售出的项目,楼下的品牌酒店尚未开业,而非公民买入要缴 8% 印花税、五年内卖出还要对增值课 30%。这些事实同时成立,而且全部都是你在下决定之前就能算清楚的账。
RM222 万一户,8% 印花税就是 RM177,600
自 2026 年 1 月 1 日起,非公民购买马来西亚住宅产业,转让文书按 8% 单一税率缴印花税。不分级距、没有首套豁免,而且《2025 年财政法令》明文把服务式公寓(service apartment)与 SOHO 列为住宅——所以别以为挂着「服务式住宅」的名字就不适用。这个项目上我唯一敢拿来算的价格点,是发展商自己的批量交易:100 个单位约 S$67 million、折合约 RM222 million,等于每户约 RM222 万。8% 就是 RM177,600,过户时以现金缴付,另计律师费、州同意申请费用与估价费。这一行数字,比多数买家预留的「杂费」总额还大。请拿你实际谈下来的价格重算一次,再做决定。
产业盈利税五年内 30%,之后永远 10%——没有零税率那一档
非公民与外国公司出售马来西亚产业,产业盈利税(RPGT)为五年内 30%、第六年起 10%。马来西亚公民最终会走到零税率,你不会——税率只会降到 10%,然后一直是 10%。接着把买入成本合起来算。以 RM222 万买入,那 RM177,600 的印花税要靠涨价才拿得回来;而增值部分要先被抽走 30%,所以你需要约 RM253,700 的增值——约当买入价的 11.4%——才刚好把一项税打平,而另一项税还在同时抽成。持有超过五年,算式就宽松些:需要约 RM197,300 的增值。这就是为什么在这里短期持有很吃亏,也是为什么我不会把它当成两年内翻手的标的。
现房交易:余款是现在就要,不是按工程进度分期
马来西亚给外国买家的贷款成数通常是 60% 至 70%。以 RM222 万一户计算,贷款额约 RM133 万至 RM155 万,现金缺口为 70% 成数下 RM666,000、60% 成数下 RM888,000。再加上 RM177,600 印花税,等于要准备约 RM843,600 至 RM1,065,600 的现金——这还没算律师费、州同意申请费用、估价费与装修家具。买家最常忽略的是「时间点」。买楼花时,余款是随工程进度分三四年逐笔提取的;这栋楼已经完工,走的是一般转名时程,余款一次到期。请在签约之前就拿到书面的贷款原则性批准,不要签完再去问银行。
你最大的竞争对手是发展商,而它能给折扣
FY2025 年报写明:截至 2025 年 9 月 15 日售出 58%——也就是仍有约 42% 未售出;而截至 2025 年 8 月,约 RM550 million 的高端存货由集团保留,并表示目标在未来 6 至 12 个月内消化。这不是一句脚注,这是你未来转售市场的形状。个人业主转售,要面对一个可以给回扣、代付律师费、送装修家具、附送车位,甚至一个决定就把一整批存货降价的发展商。这些你一样都做不到。在那批存货清完之前,你这户能卖到多少,天花板是发展商定的。买之前,请先问清楚发展商目前对同一 stack 的未售存货开出什么条件——那个数字才是你真正的可比价,不是房产平台上的挂牌价。
「品牌生活」这个承诺,还没开始兑现
Accor 已把品牌名由 SO Sofitel 改为 SO/;而按集团行政总裁 2025 年 6 月 2 日的原话,这些住宅的定位是「位于标志性的 SO/ Kuala Lumpur 酒店之上」。那间酒店尚未开业。地块上两间酒店当时都还在装修,第一间的目标是 2026 年第四季开始营运——那是目标,不是承诺。集团同时表示,时机合适时有意出售酒店业务。再看发展商自己印在 Accor 品牌区块下面的那段话:「SO/ Kuala Lumpur Residences is not owned, developed or sold by Accor or its affiliates. Oxley Rising Sdn. Bhd., a company organised under the laws of Malaysia, is independently owned and operated and is solely responsible for the ownership, development, and operation of this Project herein.」这是一段品牌授权的免责切割,它把住宅部分的「运营」明确放在发展商身上。所以:买这个单位、买这个位置可以;但不要为一间还没开业的酒店服务、以及一个可能易主的经营者,多付一笔品牌溢价。
这里真正扎实的一点:楼已经盖好,你可以亲自验
先把财报上的噪音放一边。竣工公告日期是 2025 年 8 月 29 日,年报确认工程于 2025 年 8 月完成,首批住宅单位于 2025 年 9 月交予买家。办公楼在 2025 年初完工并移交予新业主 Alliance Bank;零售部分已全数售出,并将由 Pavilion 集团管理。这些是真的有第三方接收了资产——这比看效果图硬得多。对你来说,这意味着你买的不是一个承诺:你可以走一遍走廊、看实际用料、试等电梯的时间、见管理处的人,还能拿分层平面图去量自己那户的实际面积。在一个永久地契的 KLCC 地址上,这个处境比买楼花实质好得多——这也是这个项目最值得看的一个理由。
整个项目,一次看懂
约 3.10 英亩上的三座塔楼,共用一个零售裙楼。其中第一座是本页的主角:78 层,底部是 226 间客房的酒店,上面是 590 个住宅单位。另外两座也值得弄清楚,因为它们是你的邻居、你的电梯人流;而第二座,正是目前压在母公司账上的那笔减值所指向的资产。
同一地块三座塔楼——本页只讲其中一座
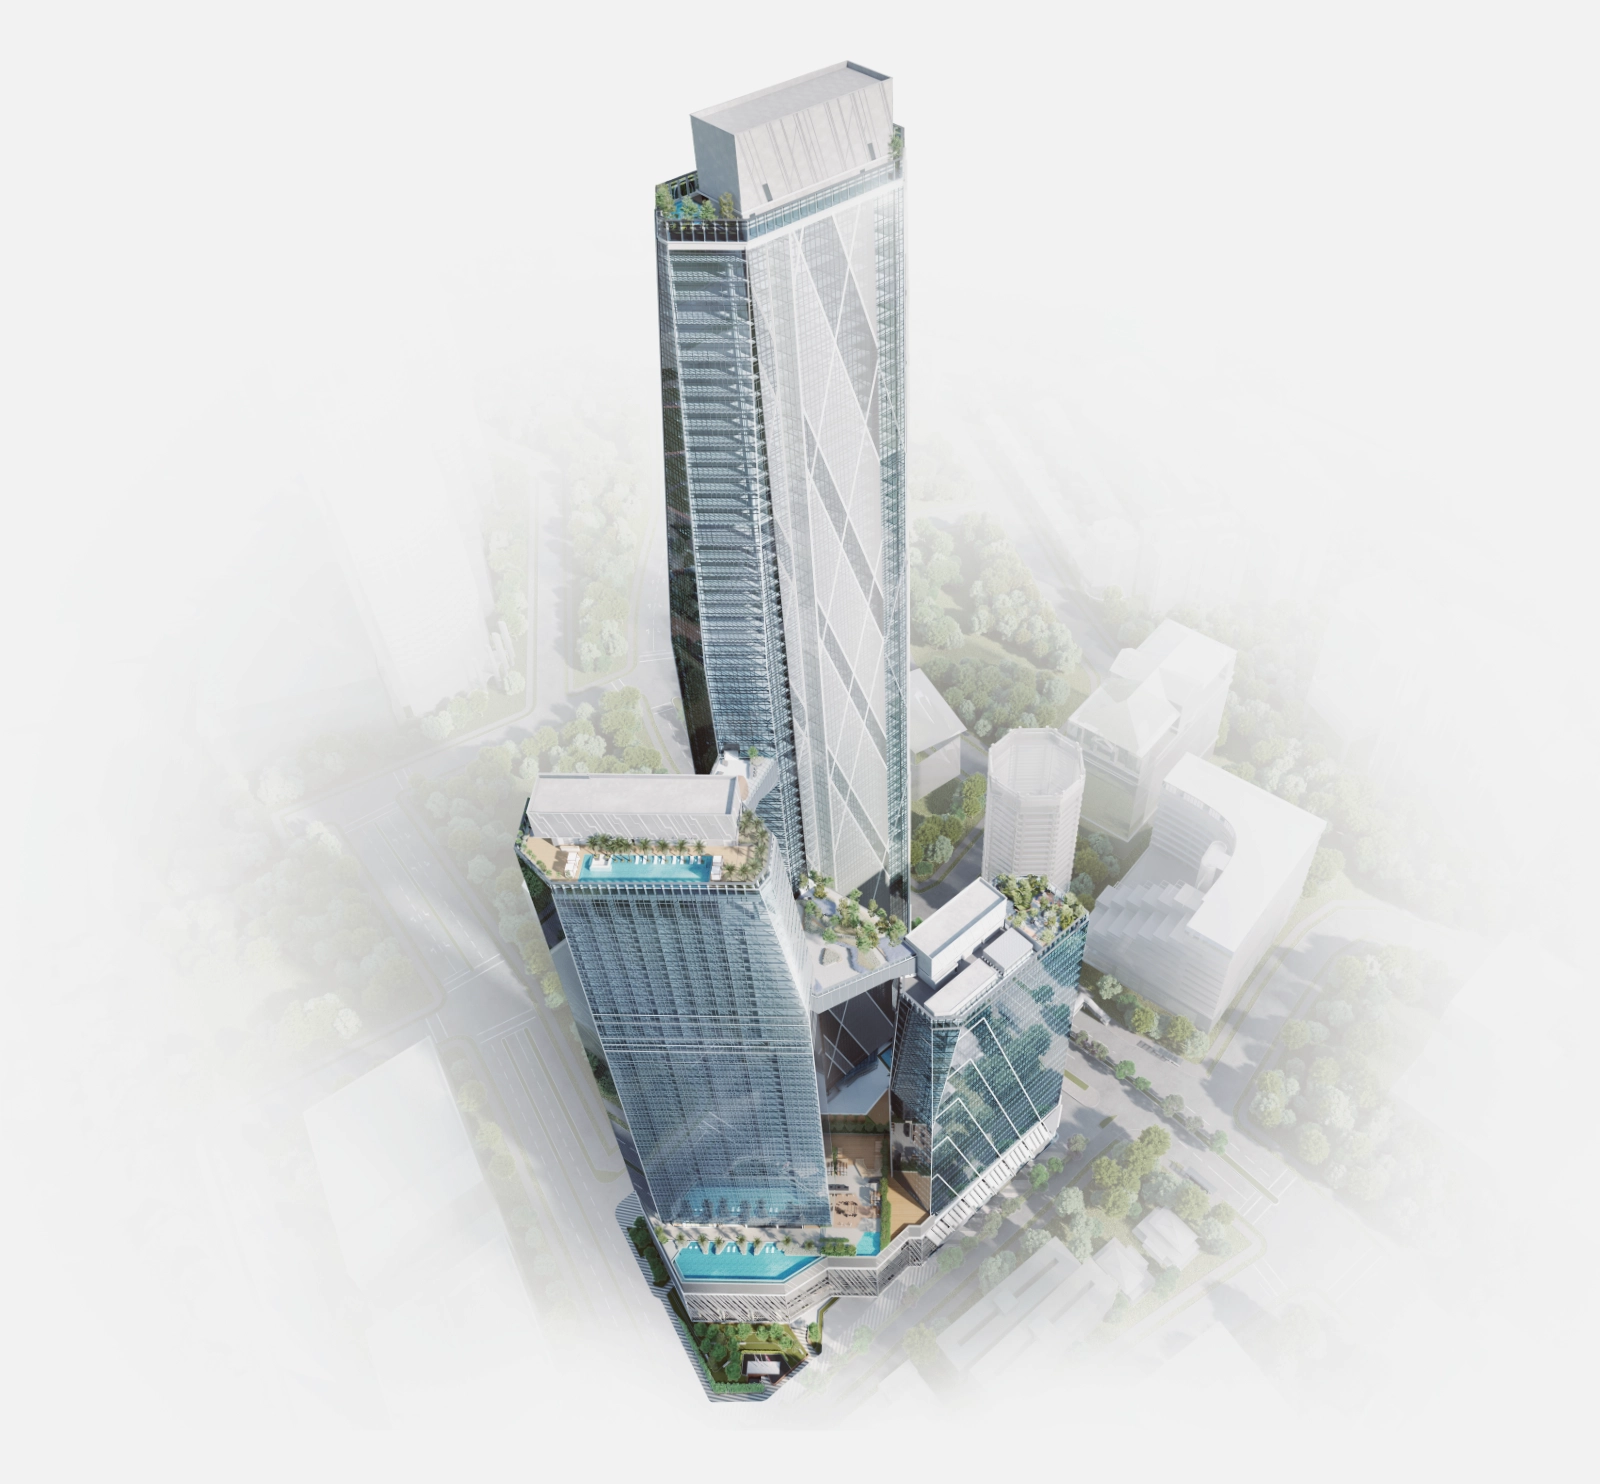
SO/ Kuala Lumpur Hotel and Residences
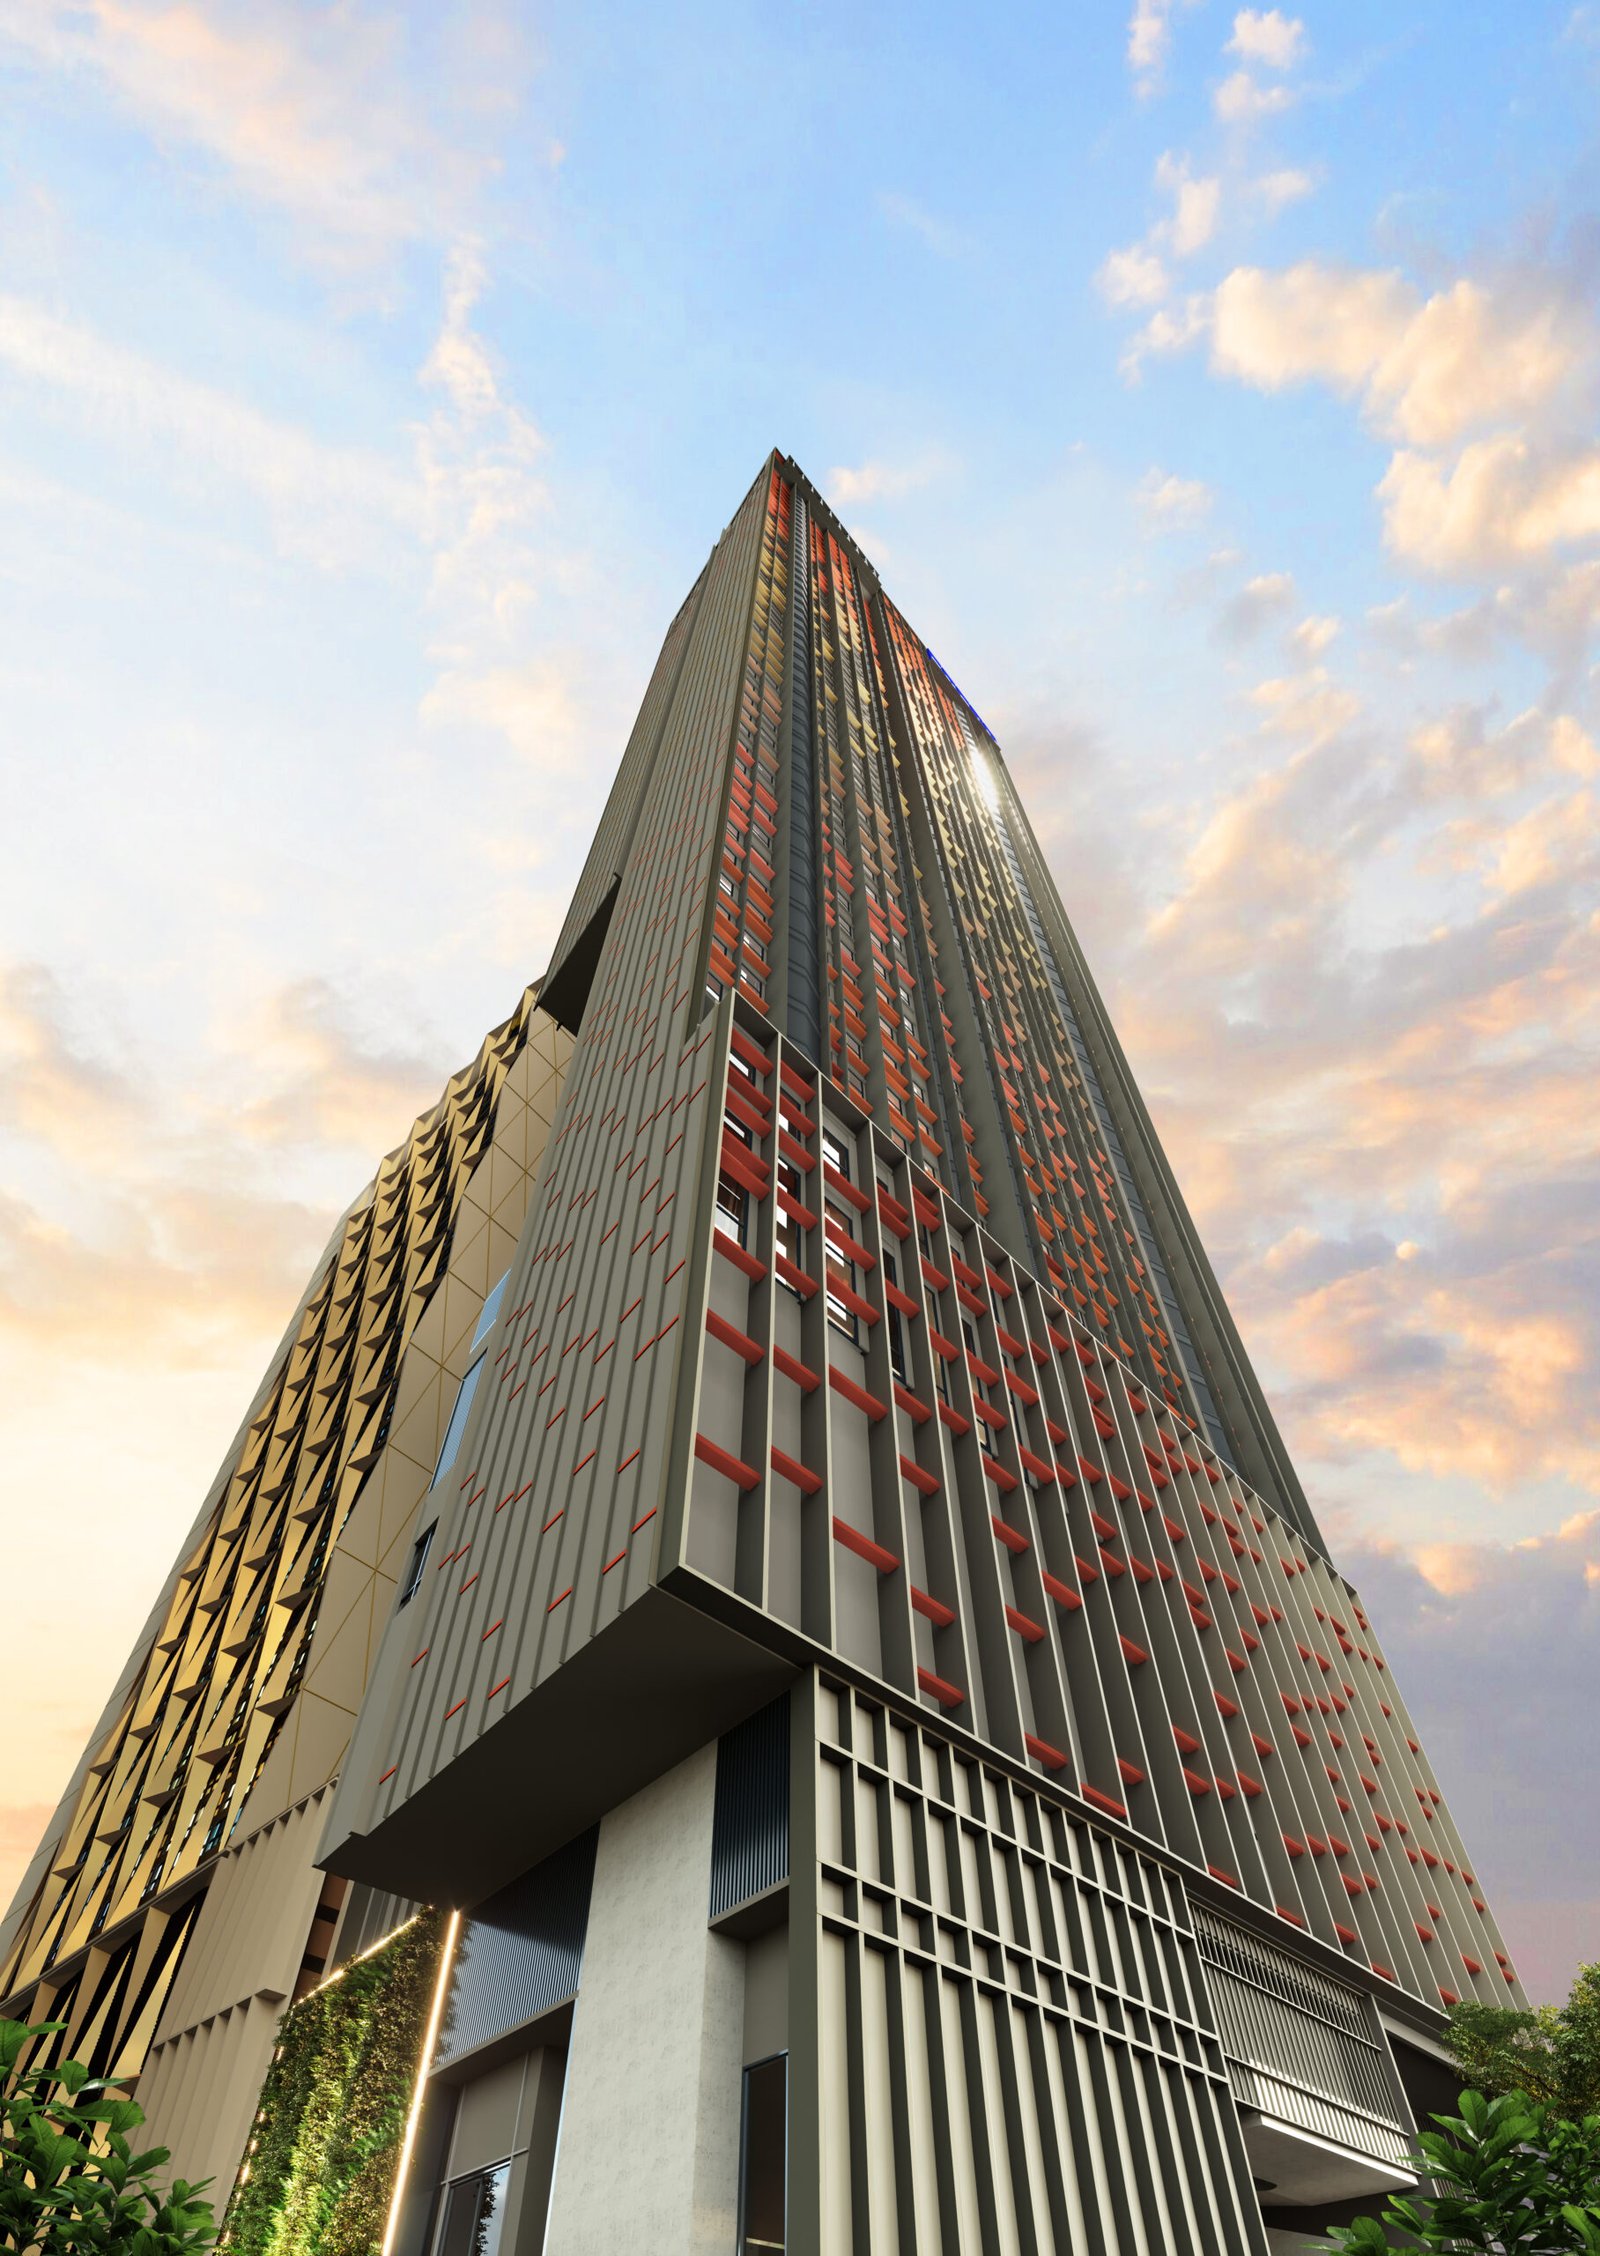
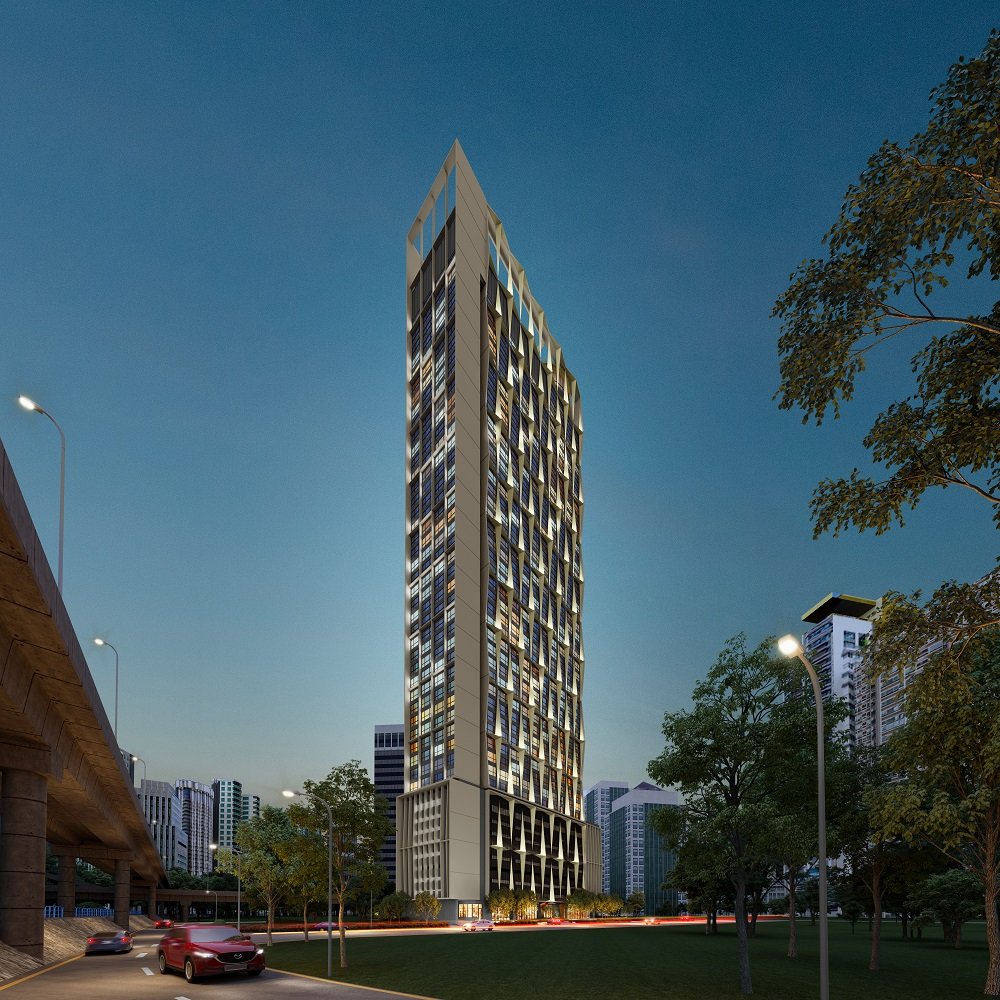
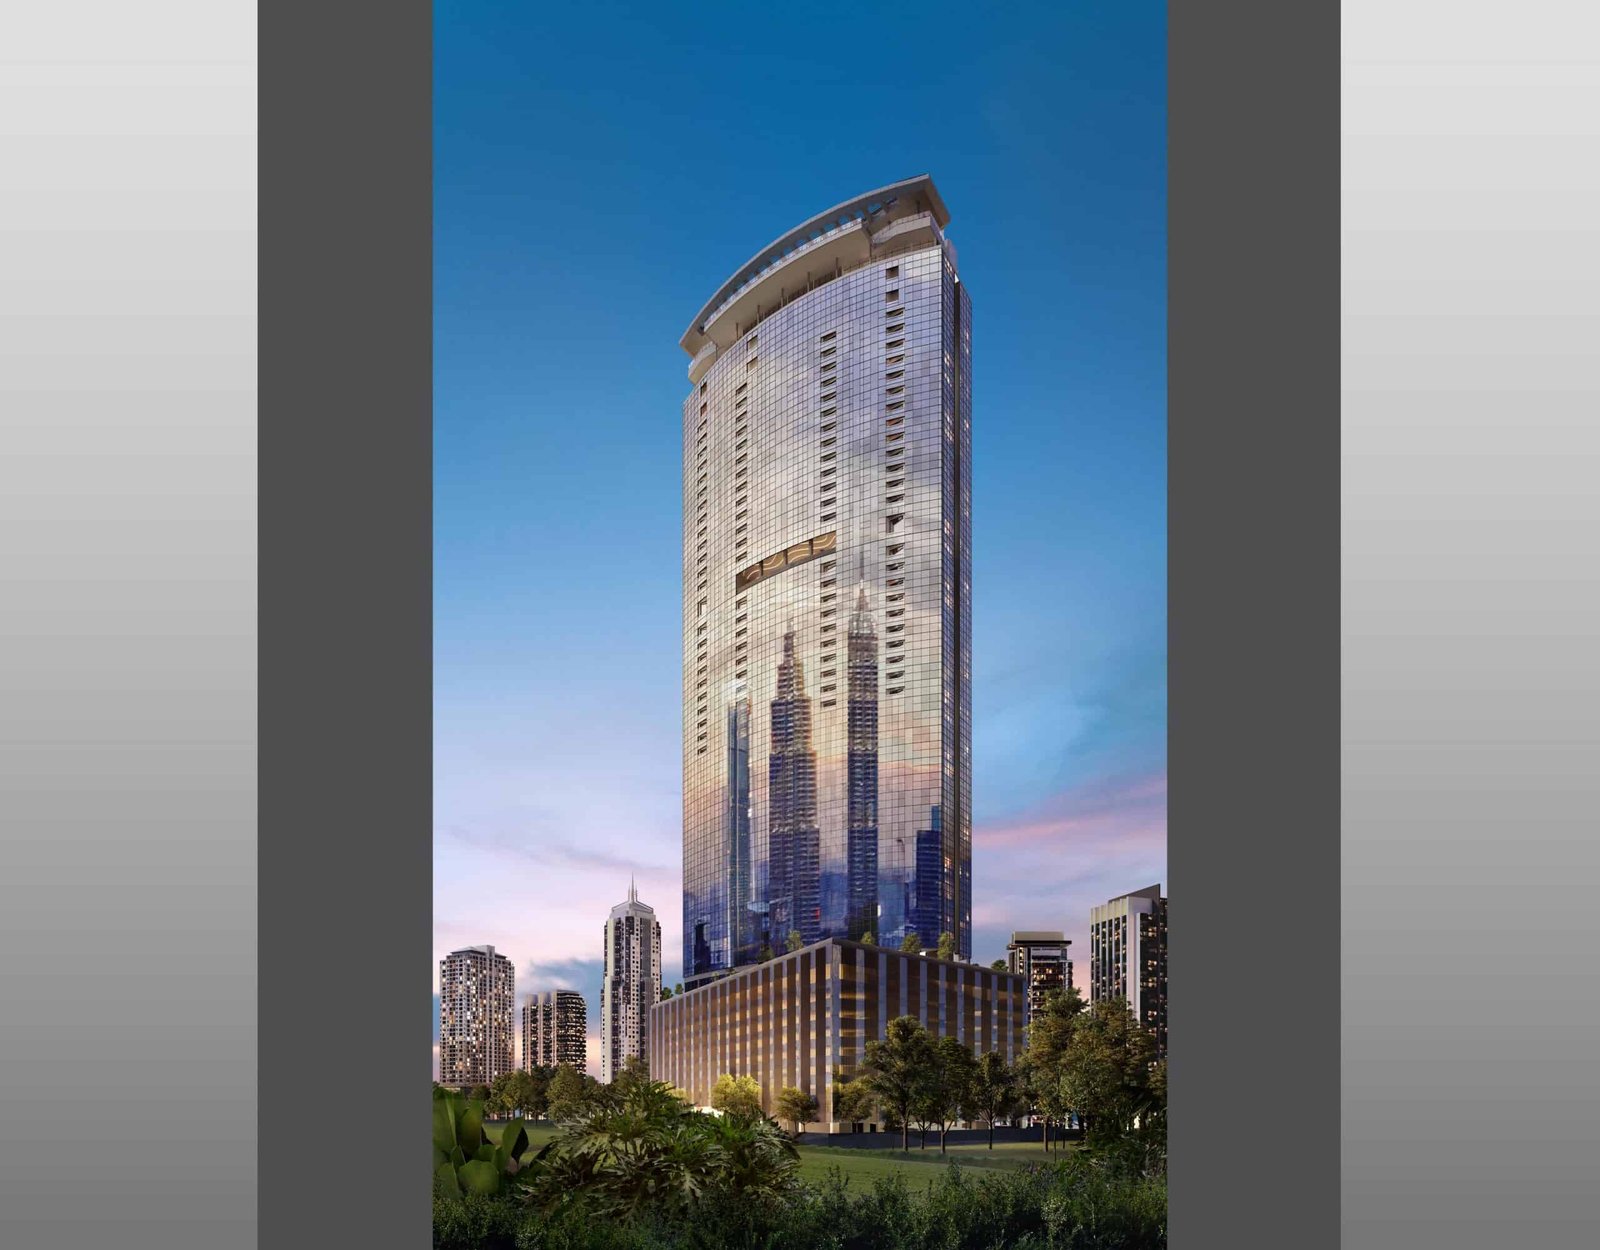
本页讲的就是这一座。官方名称为「SO/ Kuala Lumpur Hotel and Residences」,78 层,底部是 226 间客房的 SO/ Kuala Lumpur 酒店,上方是 590 个住宅单位——集团行政总裁 2025 年 6 月 2 日的原话是「位于标志性的 SO/ Kuala Lumpur 酒店之上」。工程于 2025 年 8 月完成,首批单位于 2025 年 9 月交房。酒店本身尚未开业,当时仍在最后装修阶段,地块上第一间酒店的目标是 2026 年第四季开始营运。Oxley 没有公布哪些楼层是酒店、哪些是住宅;如果楼层划分对你重要——电梯分区、噪音、你那户在第几层——请要求书面提供。
The Langham Kuala Lumpur and Jewel Residences
第二座是朗廷酒店(The Langham Kuala Lumpur)与 267 个单位的 Jewel Residences——那是与本页不同的另一个产品。有两件事请记住。第一,客房数在 Oxley 自己的文件里就互相矛盾:项目官网写「THE LANGHAM, KUALA LUMPUR — 198-KEY LUXURY HOTEL」,而 FY2025 年报两处都写 213 间。年报既更新、也更具权威性。第二,RM250 million 那笔交易讲的是这一座。2026 年 7 月 29 日,Oxley 完成出售该豪华酒店 30% 权益;酒店由 Artisan Hospitality Sdn Bhd 持有(Oxley Rising 70%、Kindway Express Limited 30%),并将「以朗廷品牌管理」。那笔交易是第二座,不是 SO/ 酒店——市面上经常张冠李戴。
Office tower and retail podium
第三座是办公楼,底部的零售裙楼把三座塔楼连在一起。这两部分都已经易手,这件事本身就是关于整个项目的有用信息。办公楼于 2025 年初完工,移交予新业主 Alliance Bank;零售部分已全数售出,将由 Pavilion 集团管理。和这个项目上几乎所有结构性数据一样,层数在 Oxley 自家出版物里就打架:FY2025 年报写「26 层办公楼」,项目官网一处写「30-STOREY CORPORATE TOWER」,另一处又写「这些 24 层的 A 级办公套间」。同一栋楼,三个官方数字。我没有找到能把它们对上的文件,所以三个都照登。
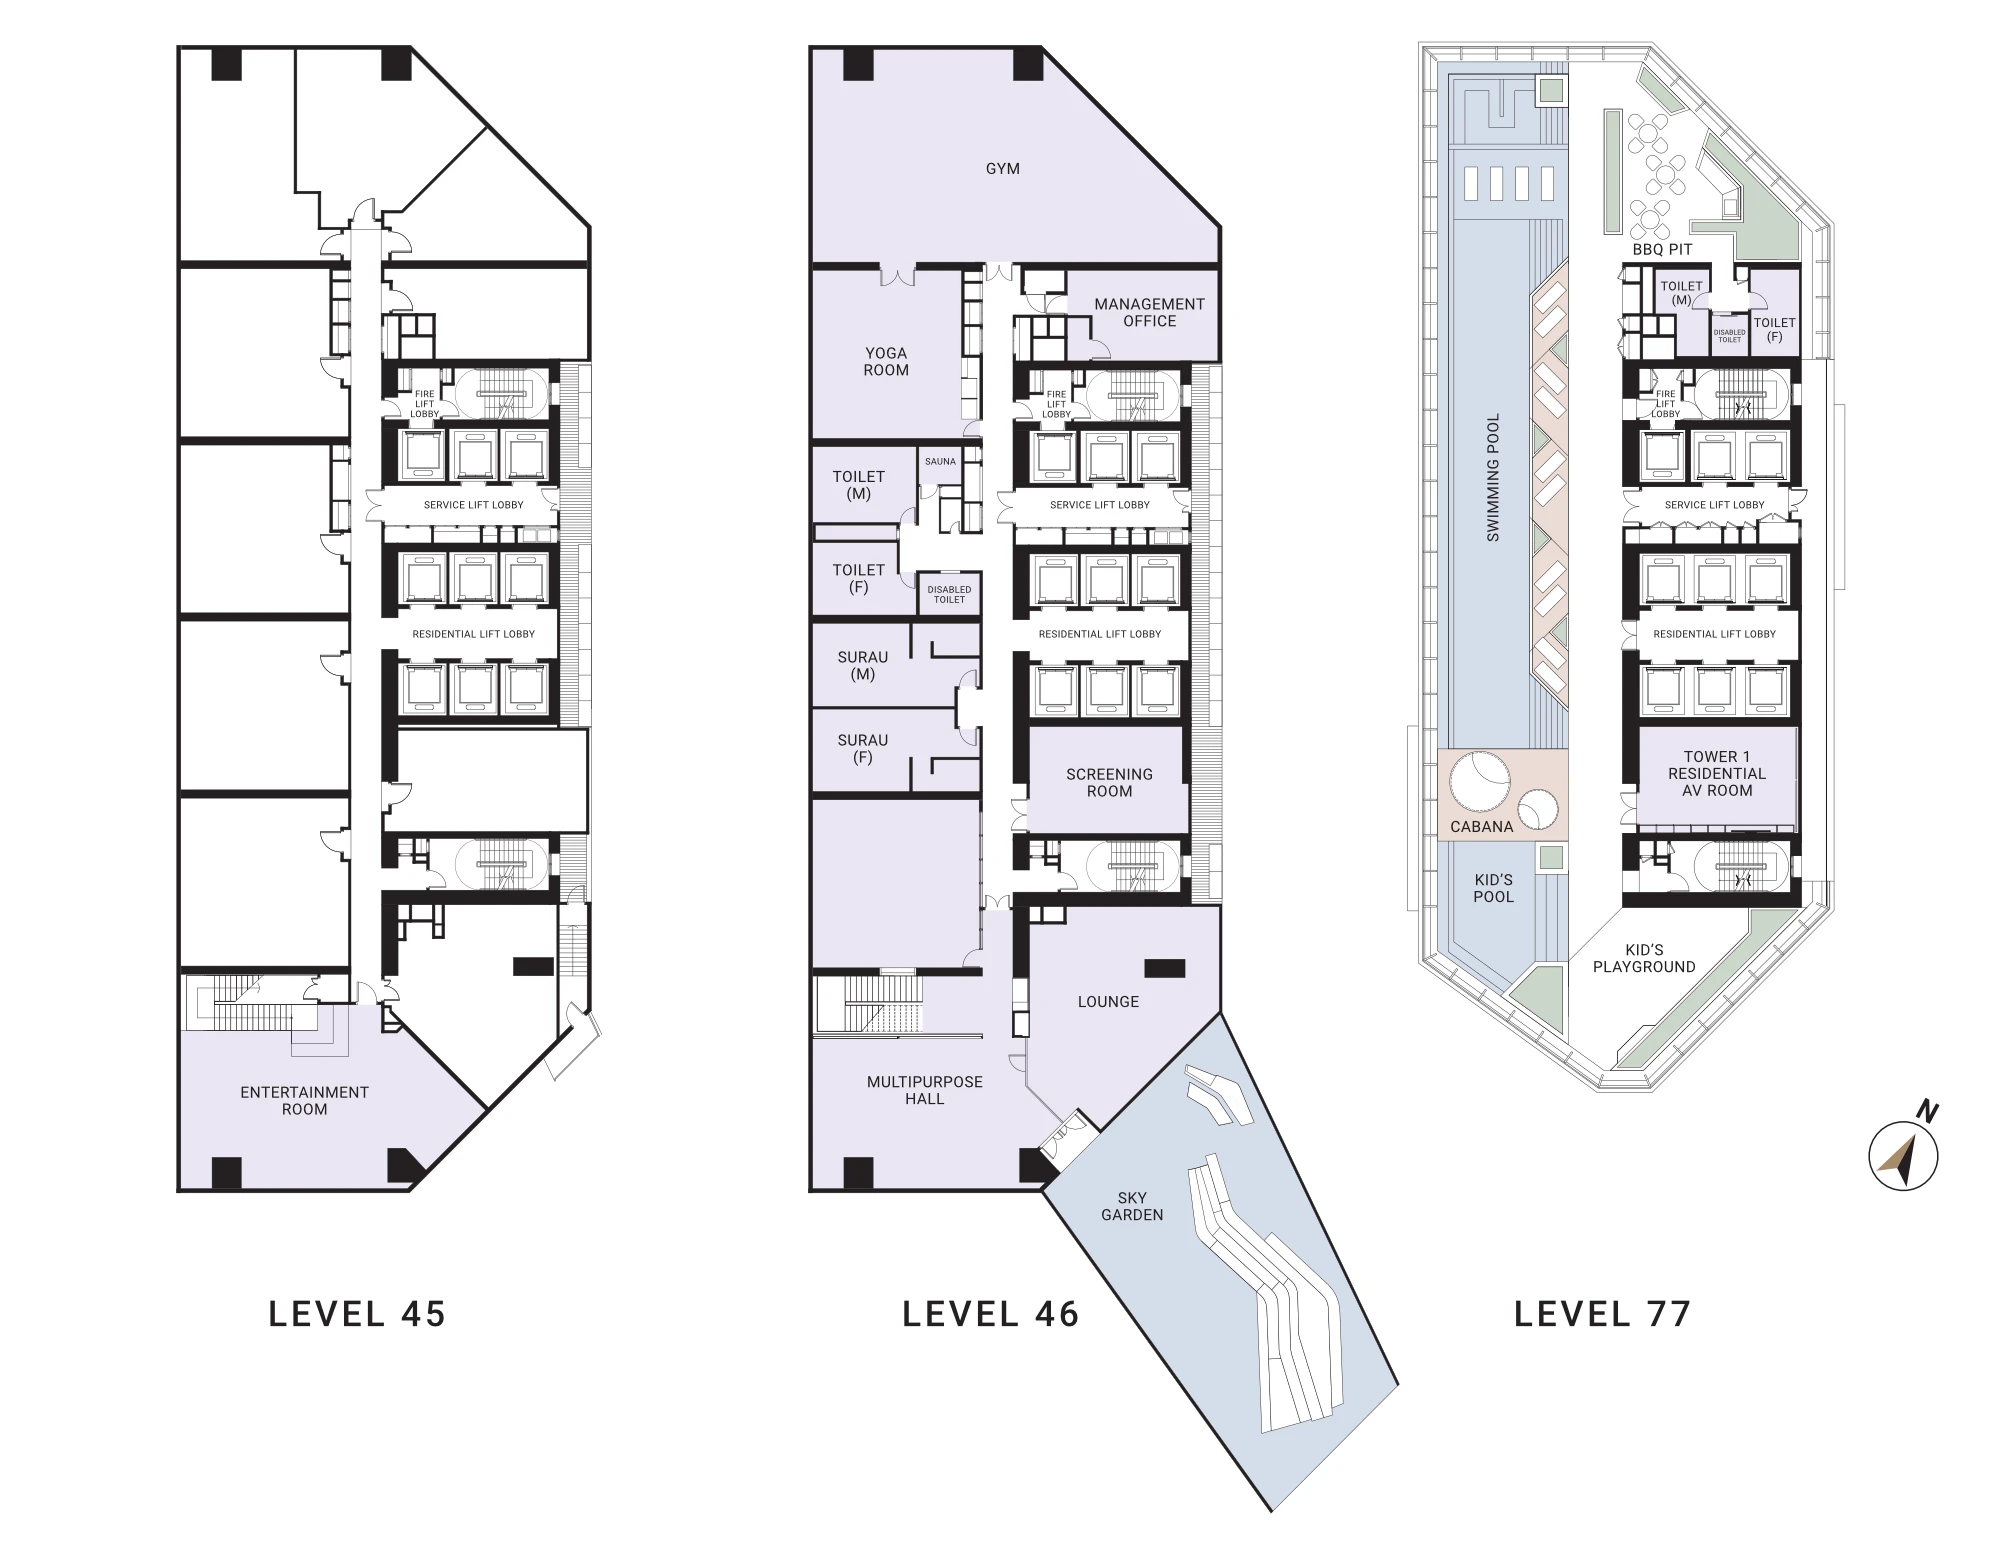
三层设施——其中两层有公布楼层
发展商写的是「三层设施」,但从未公布完整的逐层设施清单。它自己的宣传里只点名了两层——46 楼的 Sky Garden,以及 77 楼所谓的「一流设施」——另外还有一串房间名称,完全没有标示楼层。所以下面的分组是「诚实」而不是「整齐」的:Oxley 有给楼层的就写楼层,没给的就放进未标示楼层那一组。如果某项设施对你很重要,请直接问它到底在几楼、以及是否与酒店共用——一栋底部是酒店的 78 层塔楼,里面有两群人在用同一批设施。
Sky Garden 空中花园
- 空中花园——除 77 楼外,Oxley 唯一有点名楼层的设施层
- 这一层的逐项设施清单未公布
顶层设施
- 发展商称之为「一流设施」层
- 泳池——发展商宣传为「马来西亚最高的住宅泳池」;这是发展商的说法,我没有看到独立第三方的核实
- 这一层同样没有公布逐项设施清单
有名称但未公布楼层的设施
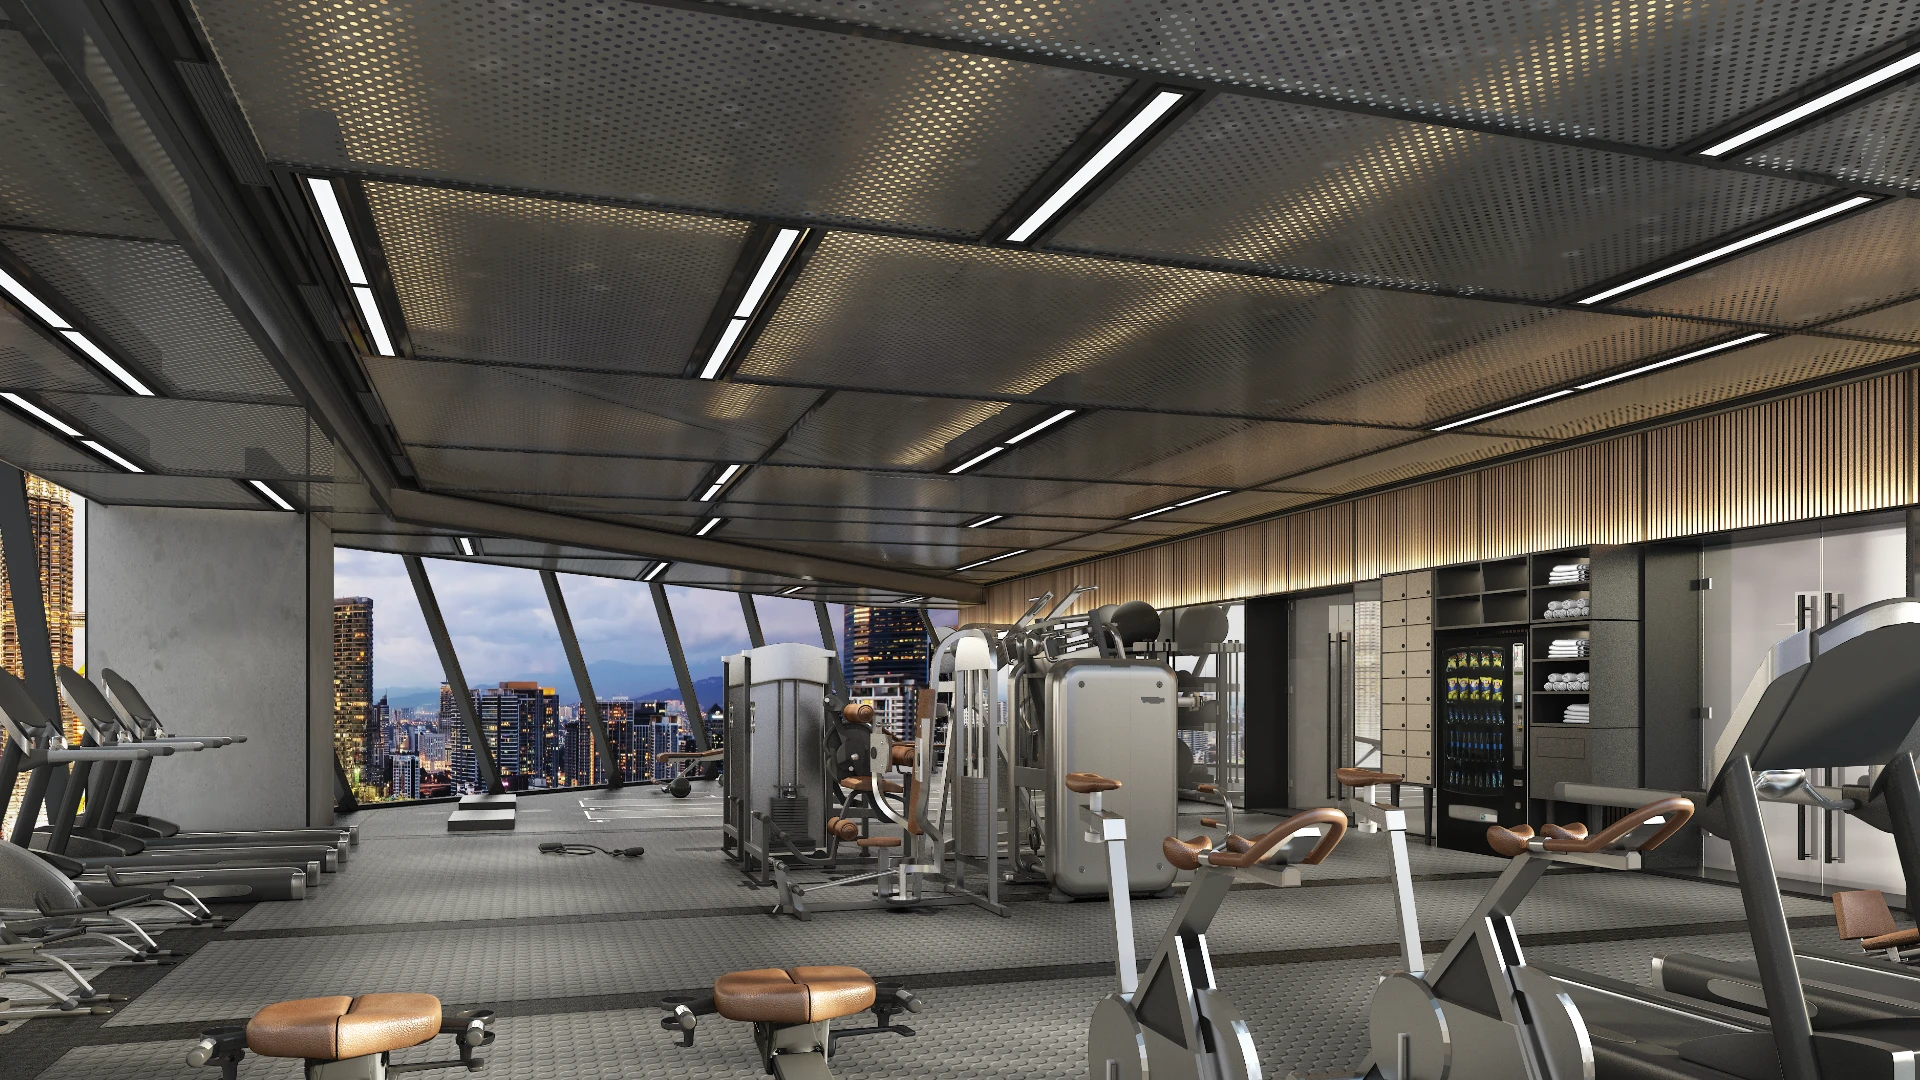
- 健身房
- 多功能厅
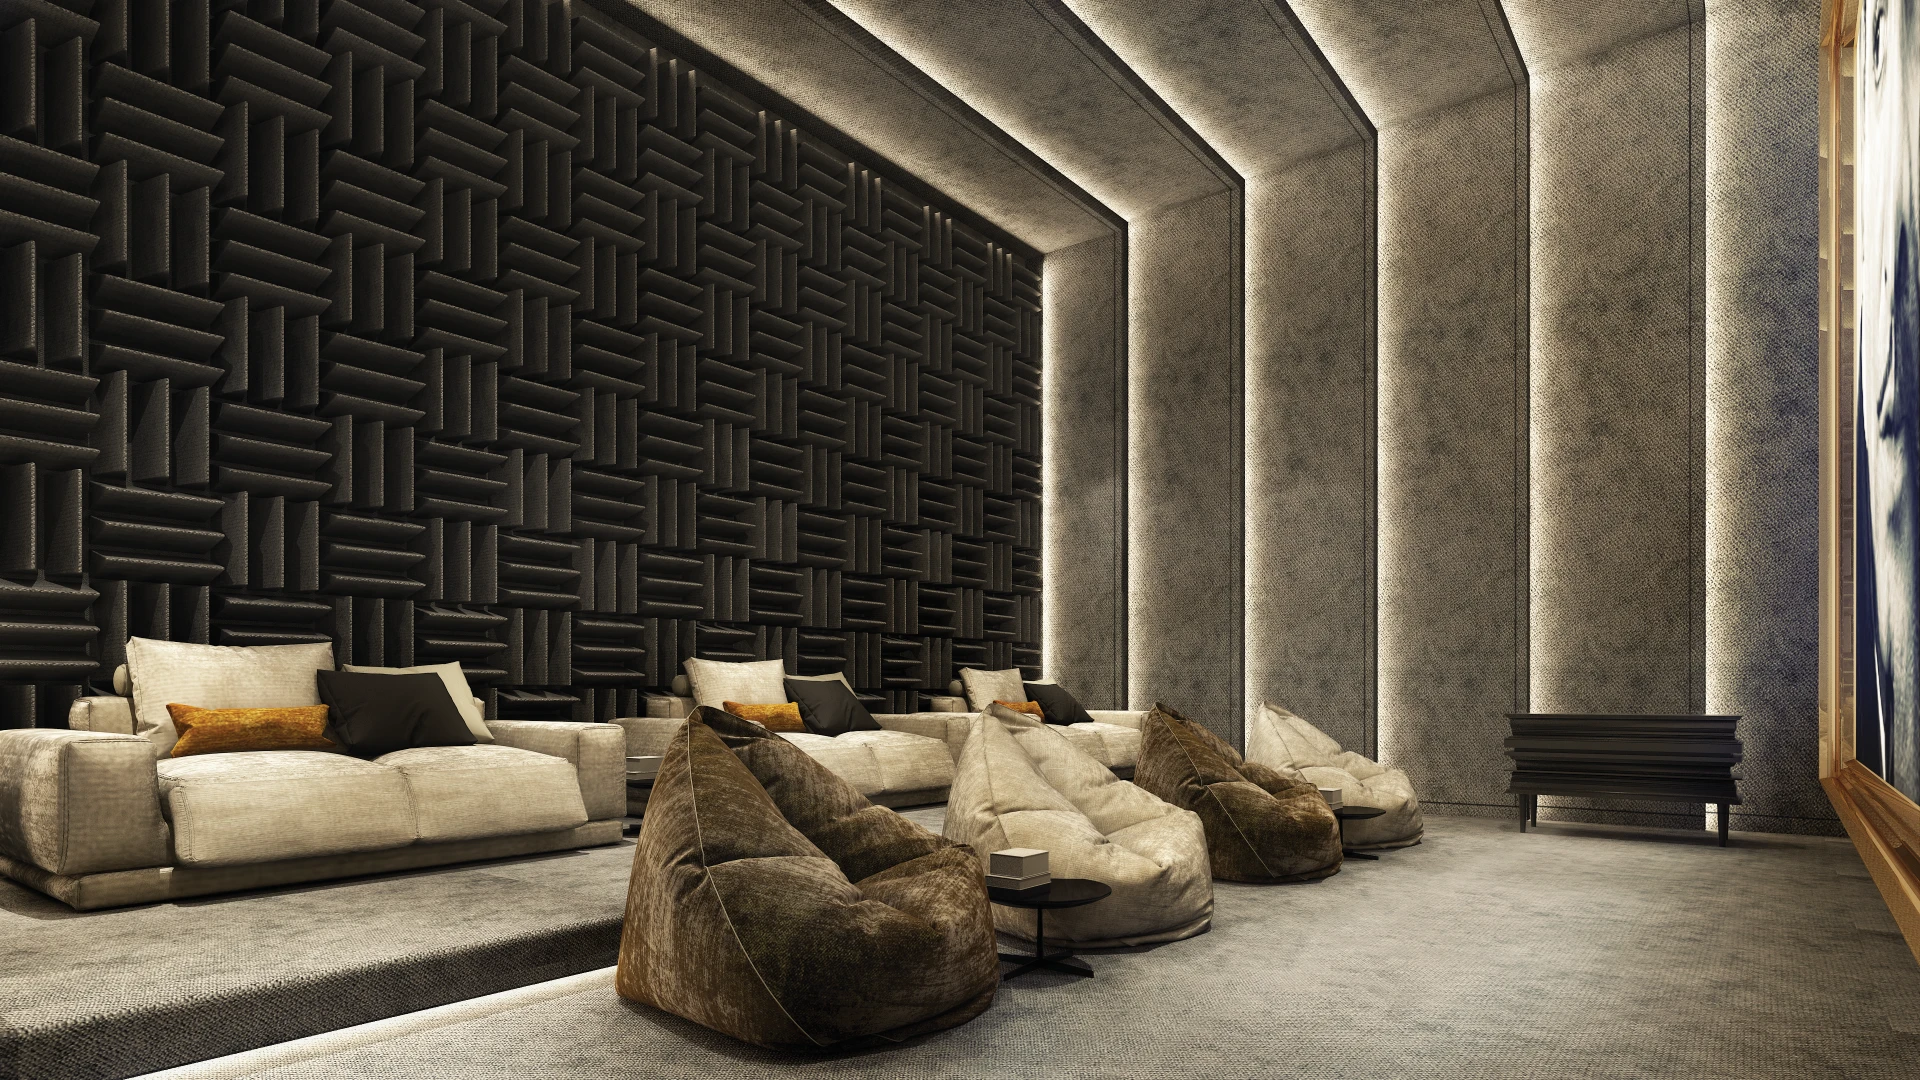
- 放映室
- 娱乐室
- 「24 小时礼宾服务与高端品牌」——发展商的宣传用语,未公布服务范围与收费
项目目前进度
SO/ Kuala Lumpur Residences @ Oxley Towers KLCC 全部 9 种户型图
官方公布九种户型,九种全部落在同一张标题为 TYPICAL FLOOR LAYOUT LEVEL 34-43 / 47-51 的图上。面积由 566 至 995 平方尺——这就是官方公布的全部区间;如果你在别处看过更宽的范围,先看下面的 FAQ 再做判断。九张图上都没有印卫浴数量,所以本页也不写。
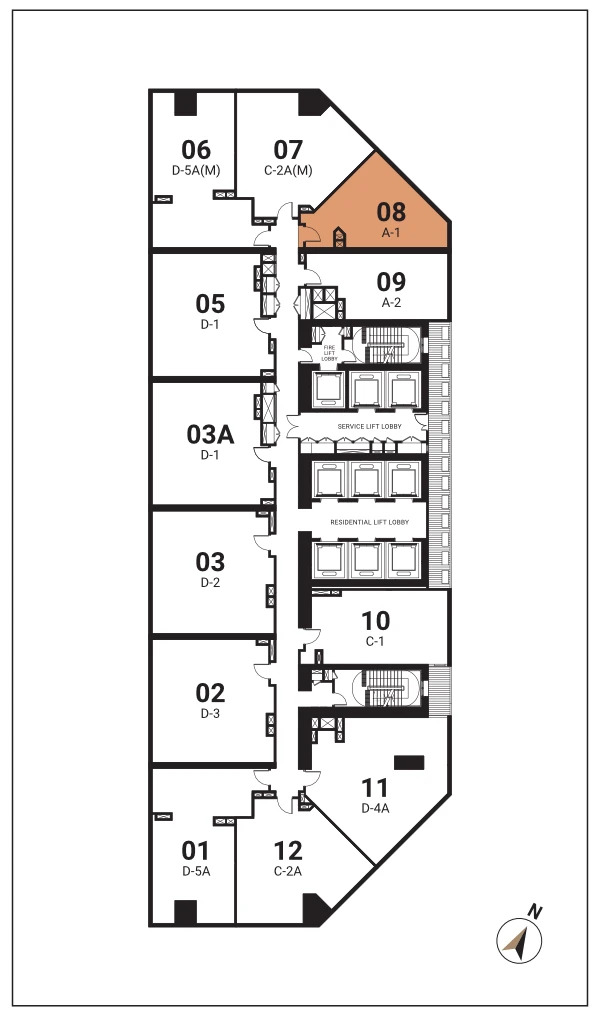
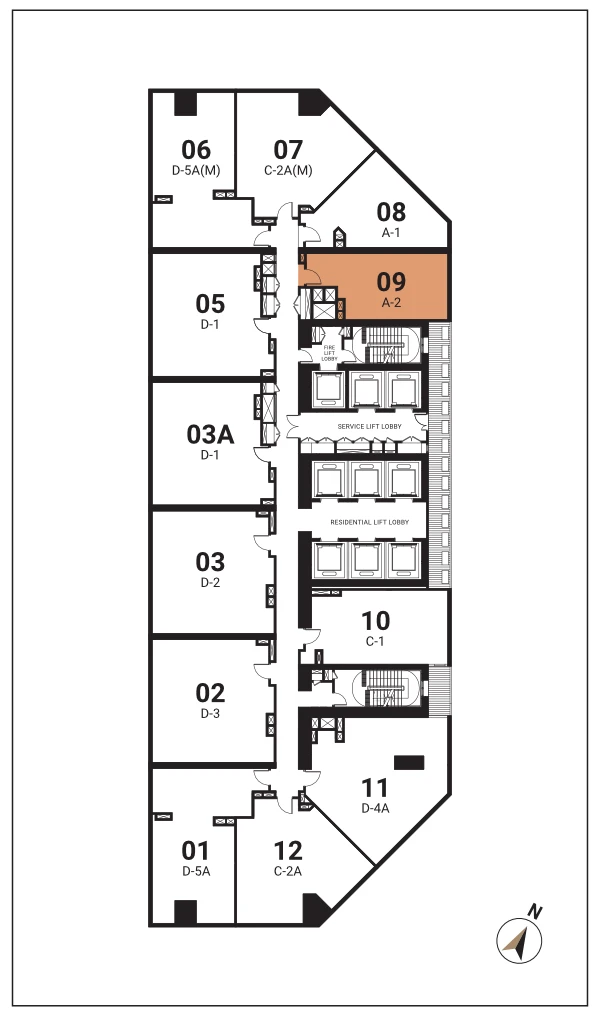
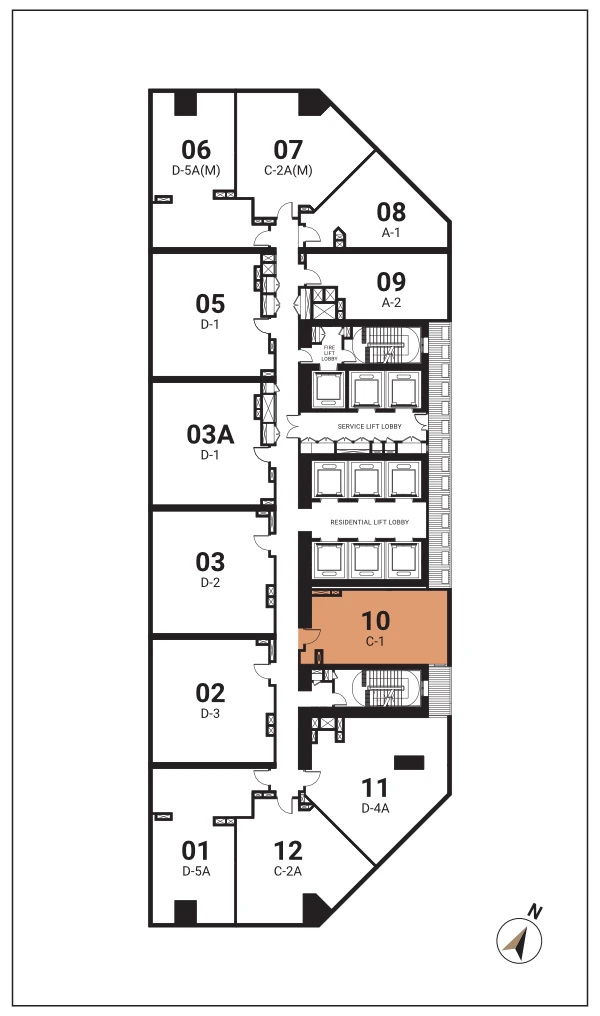
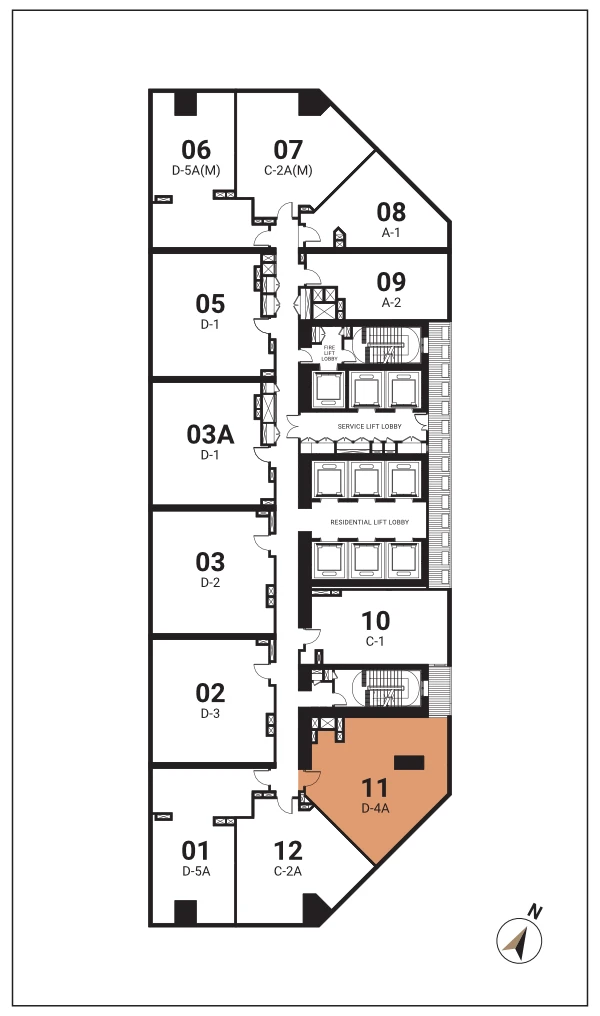
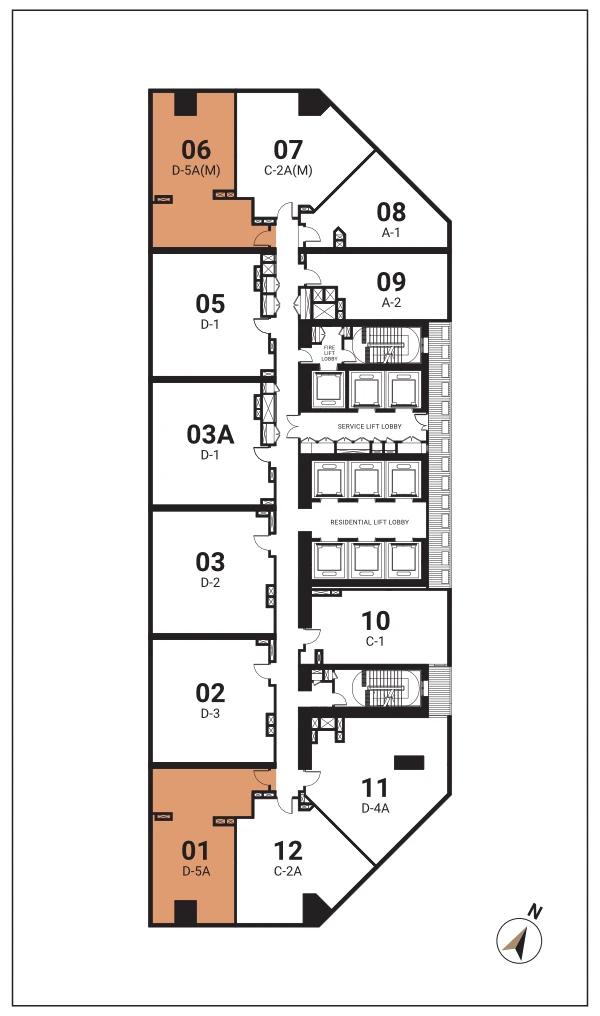
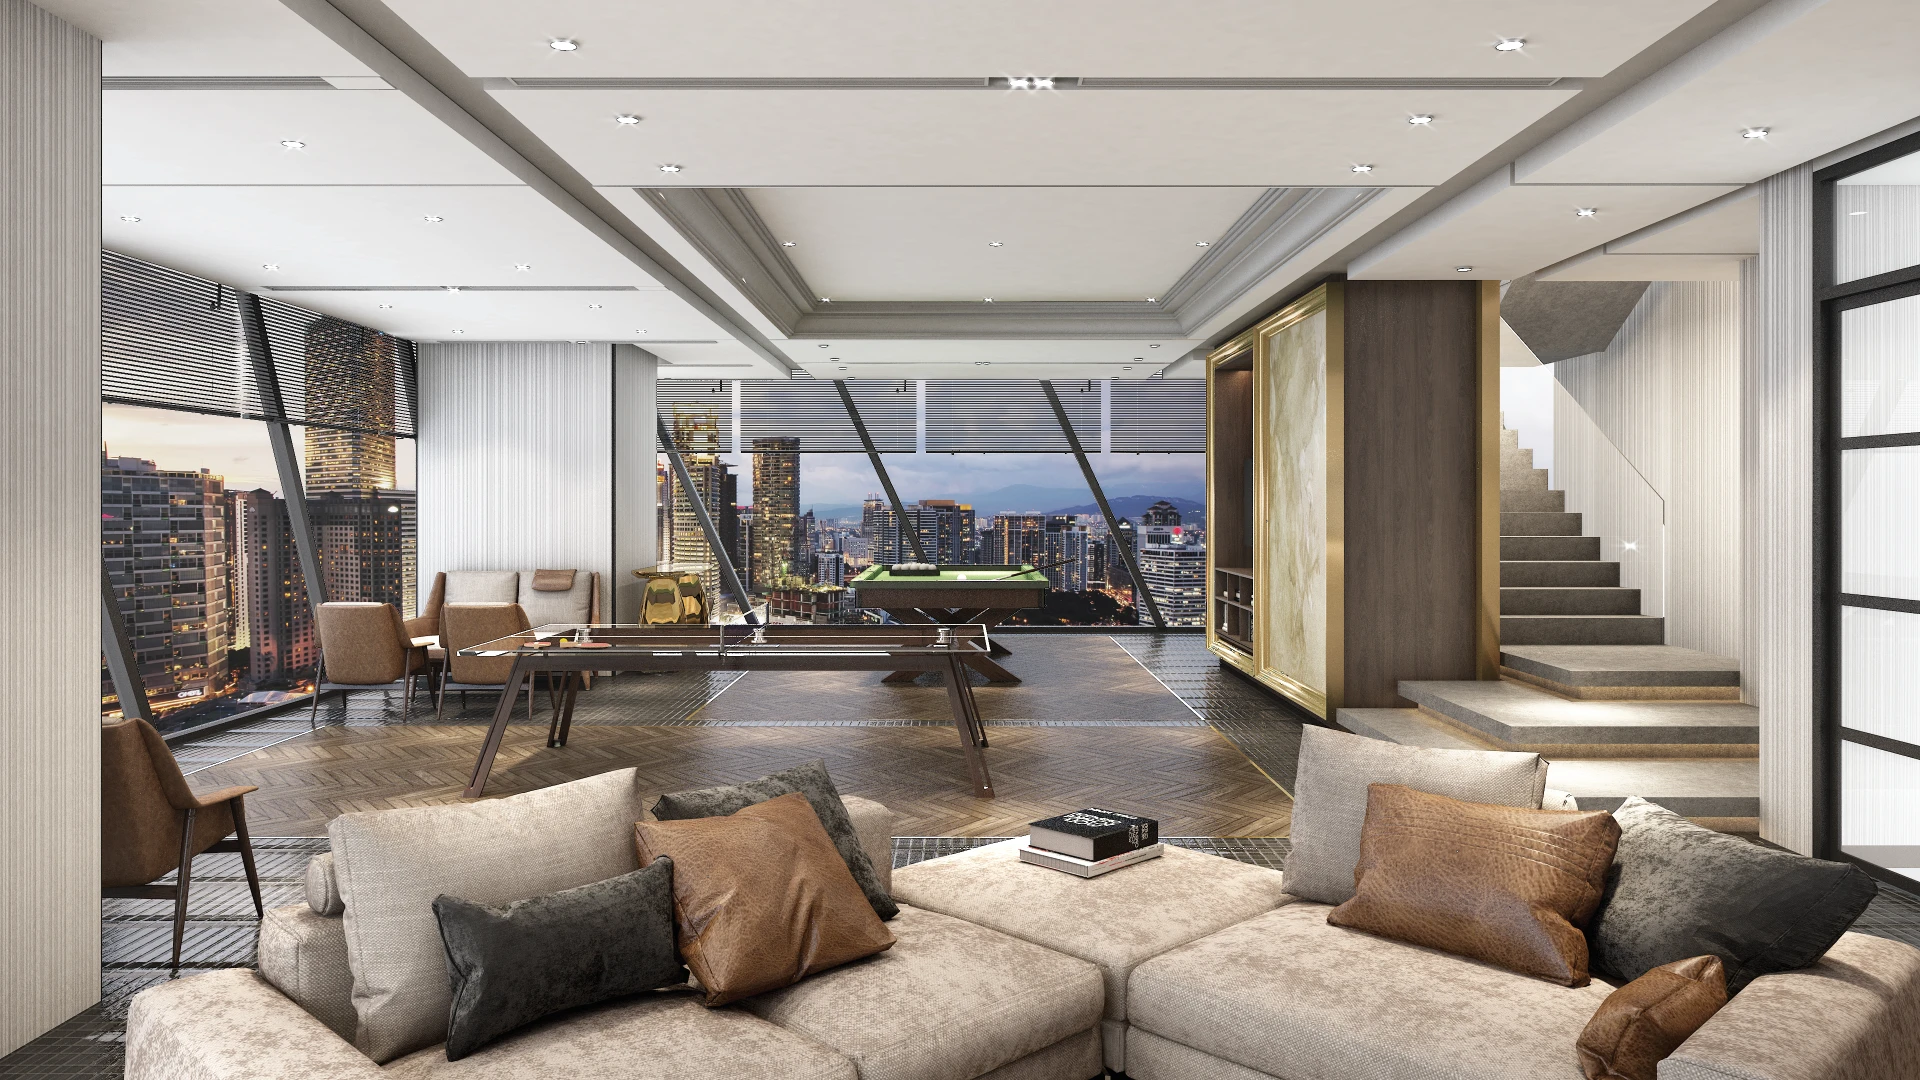
走进 SO/ Kuala Lumpur Residences @ Oxley Towers KLCC
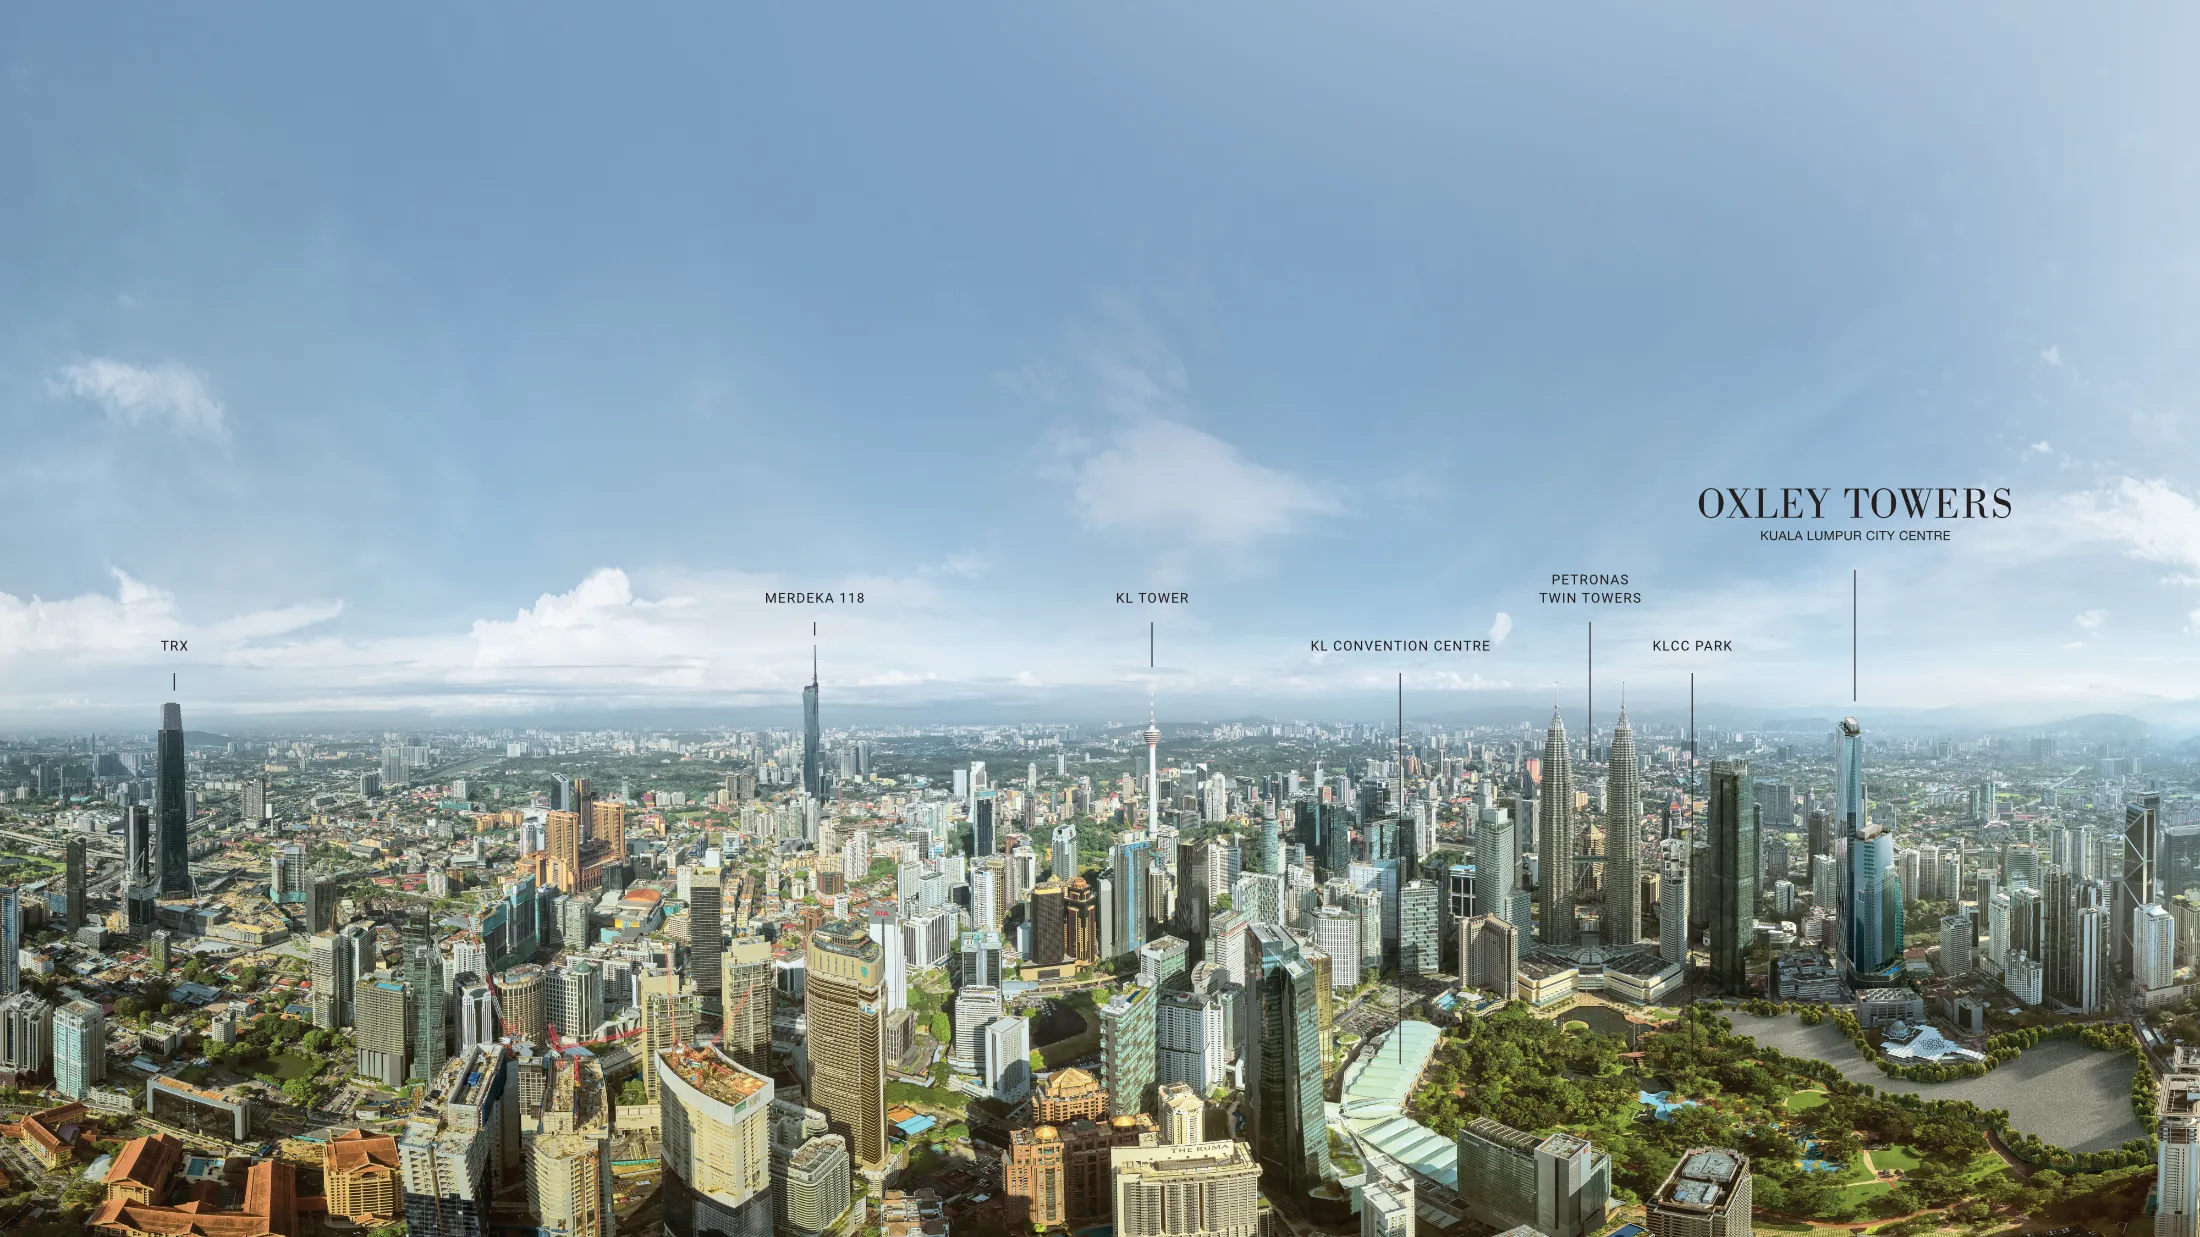
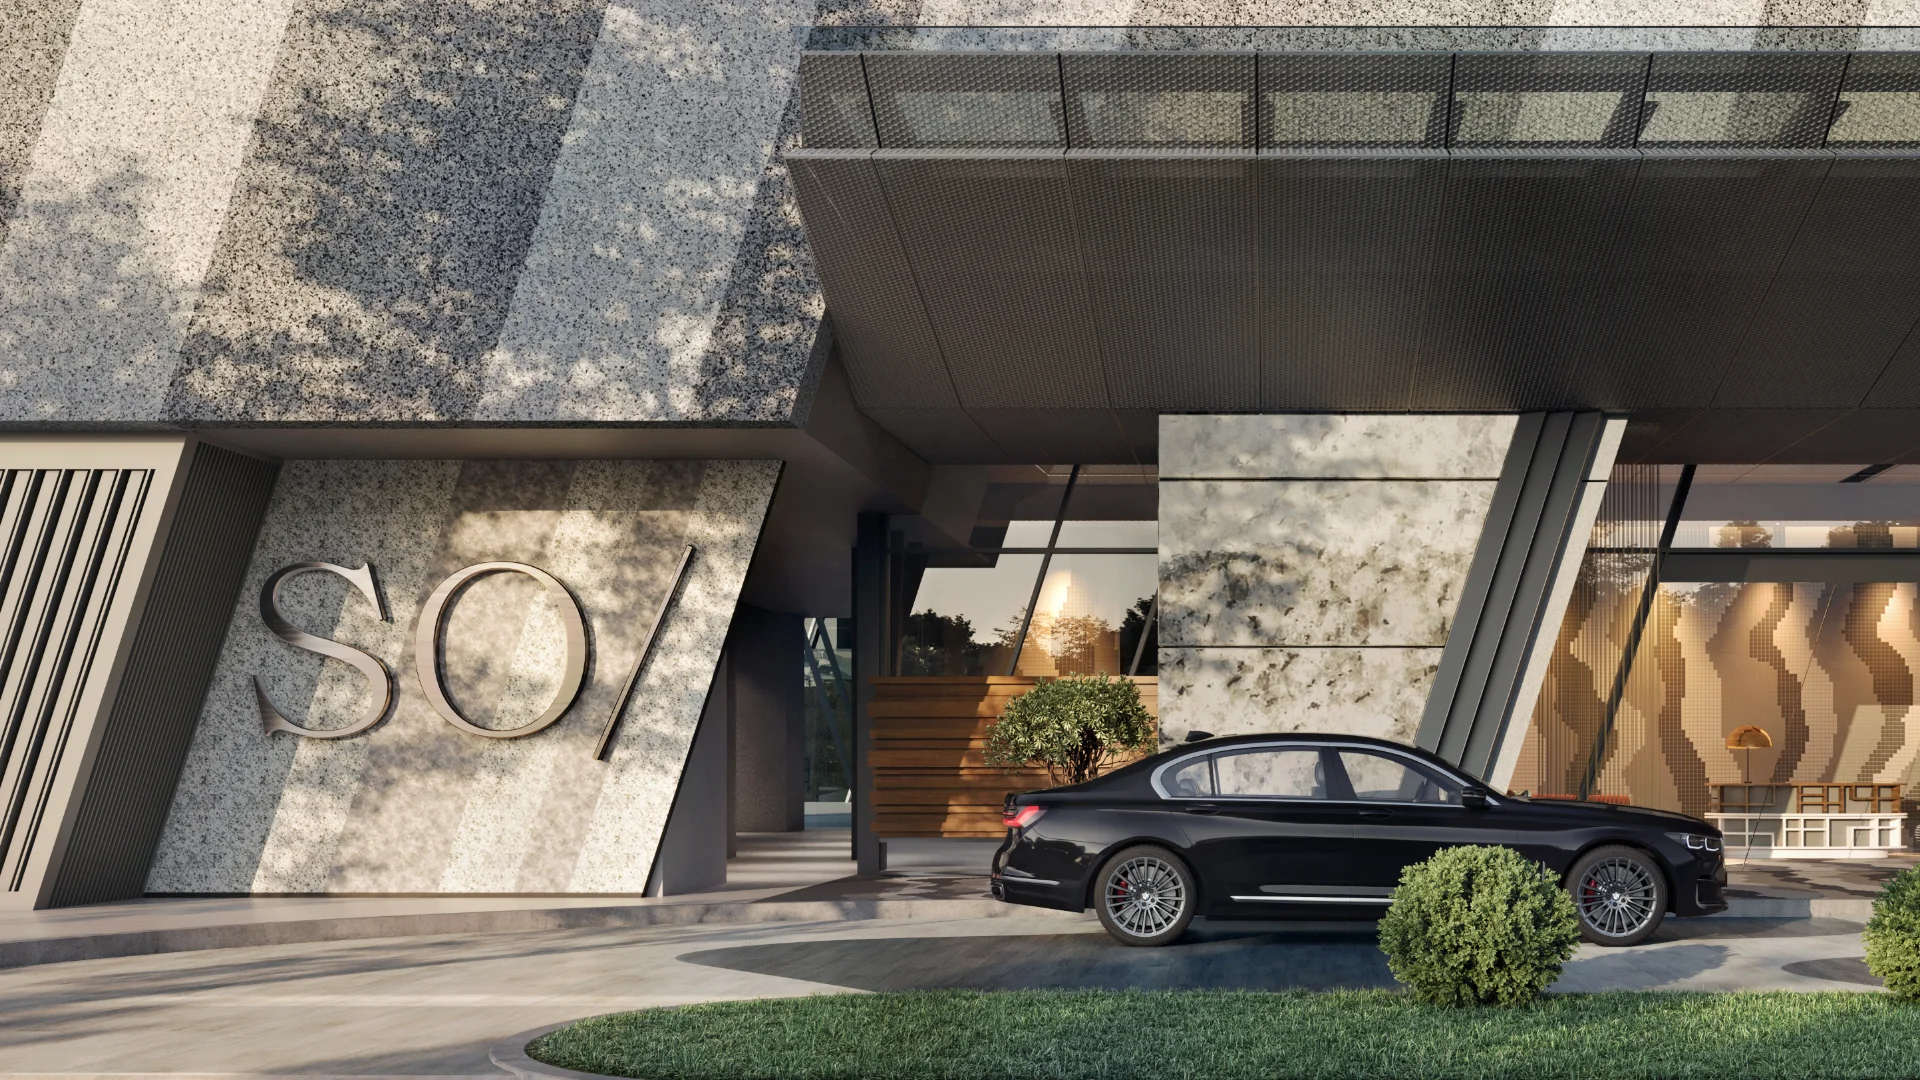
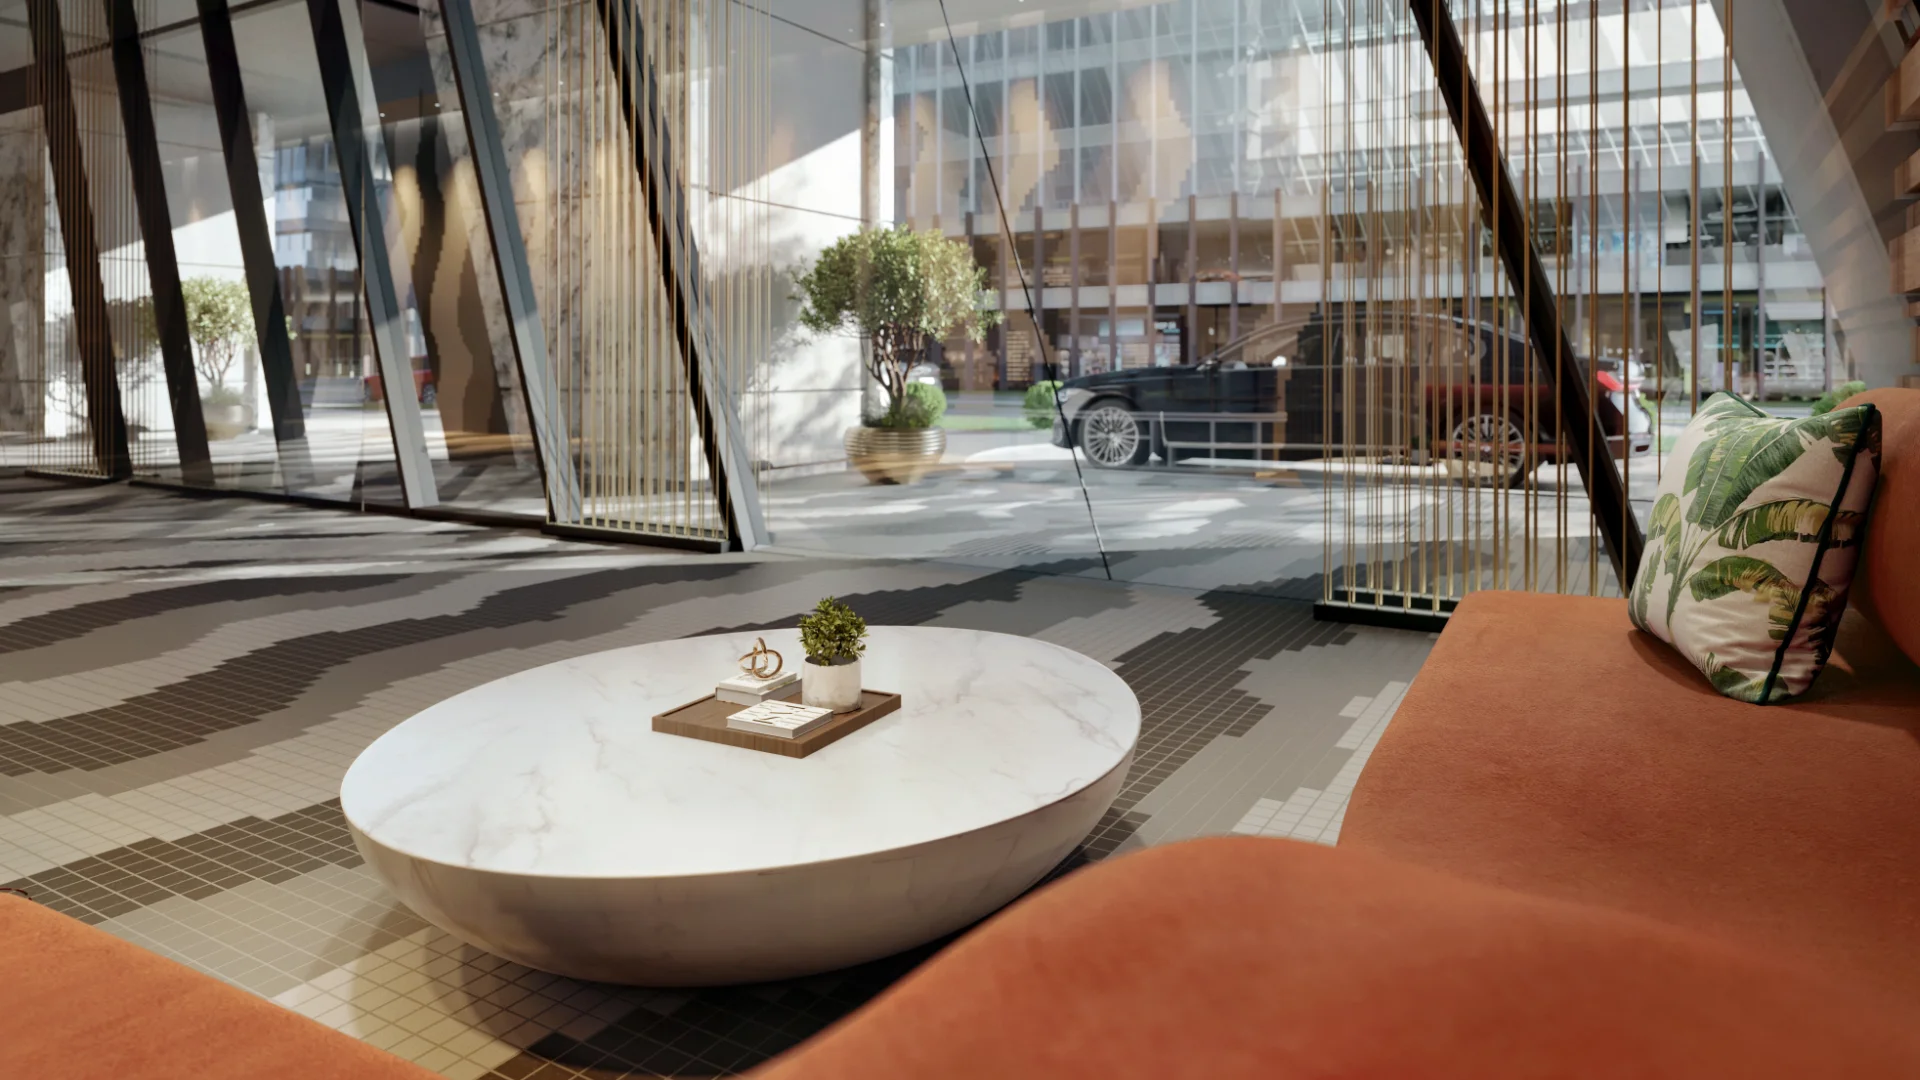
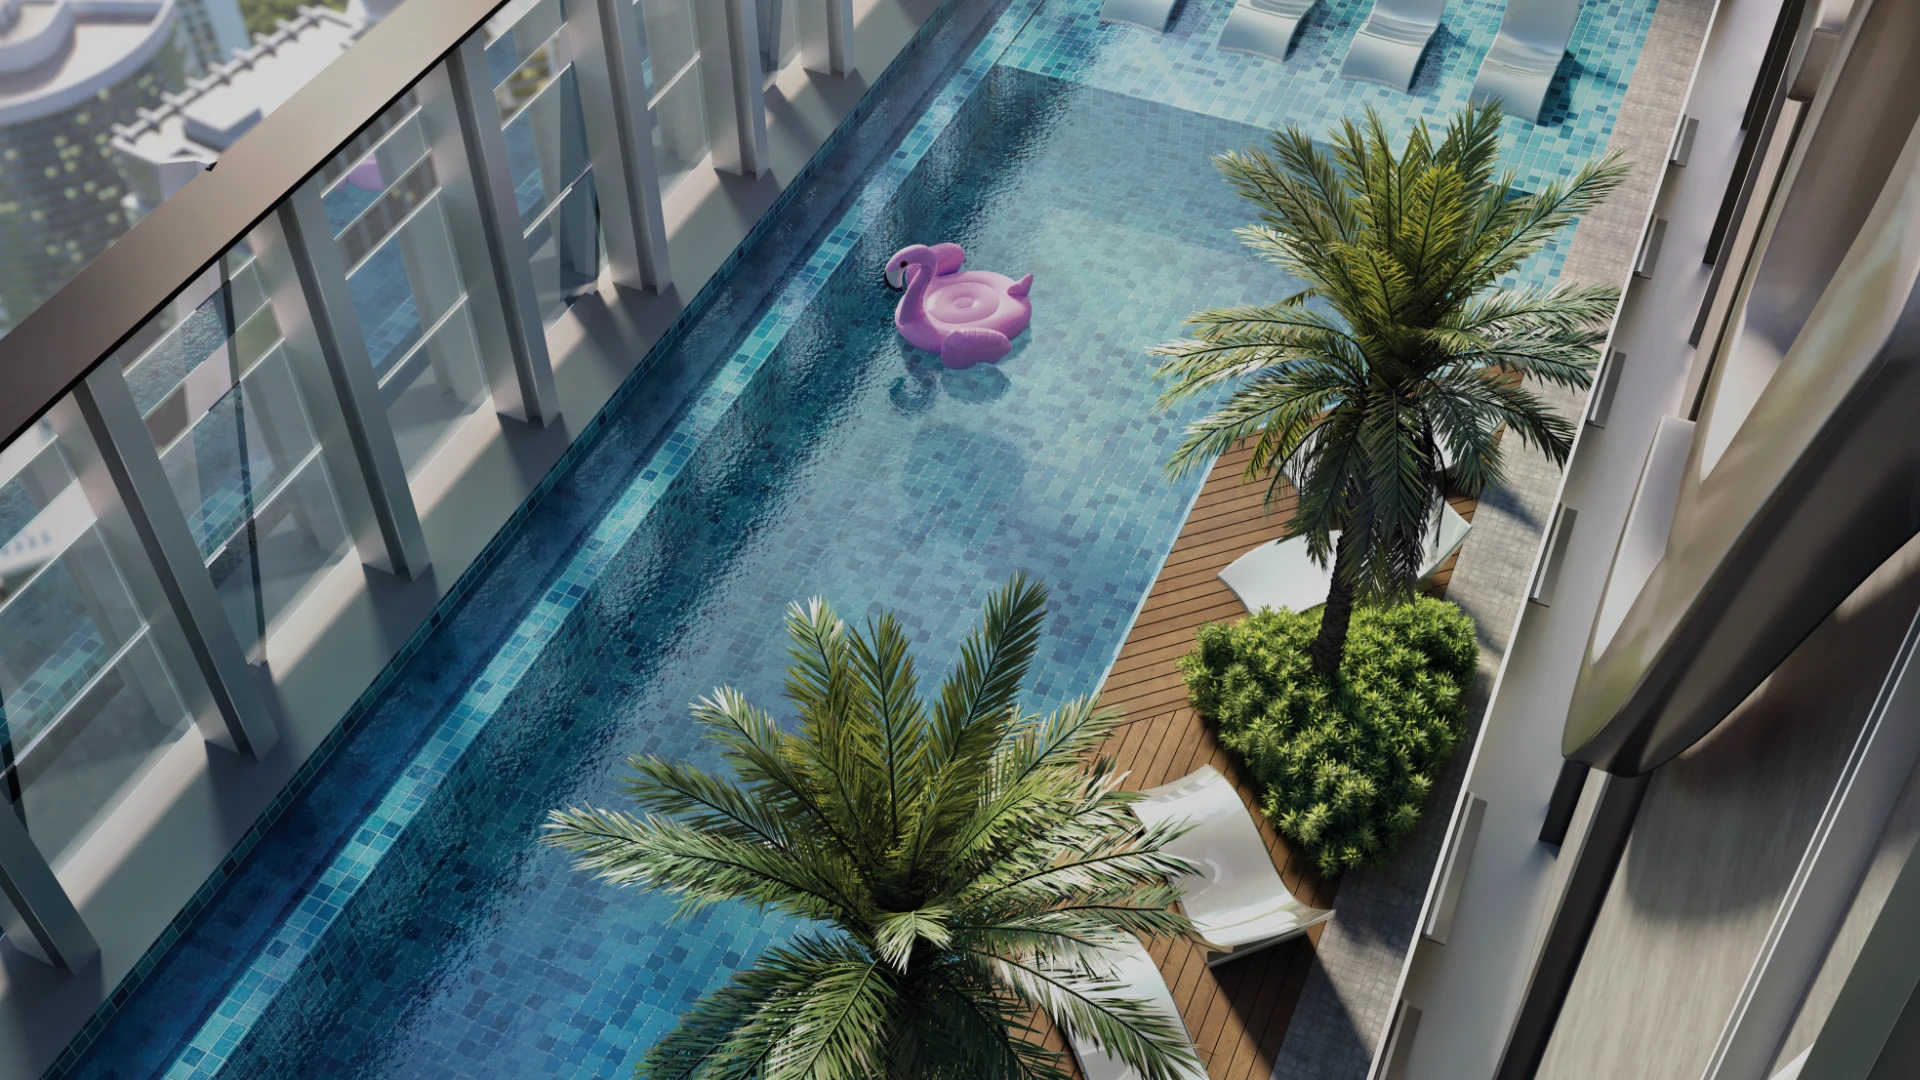
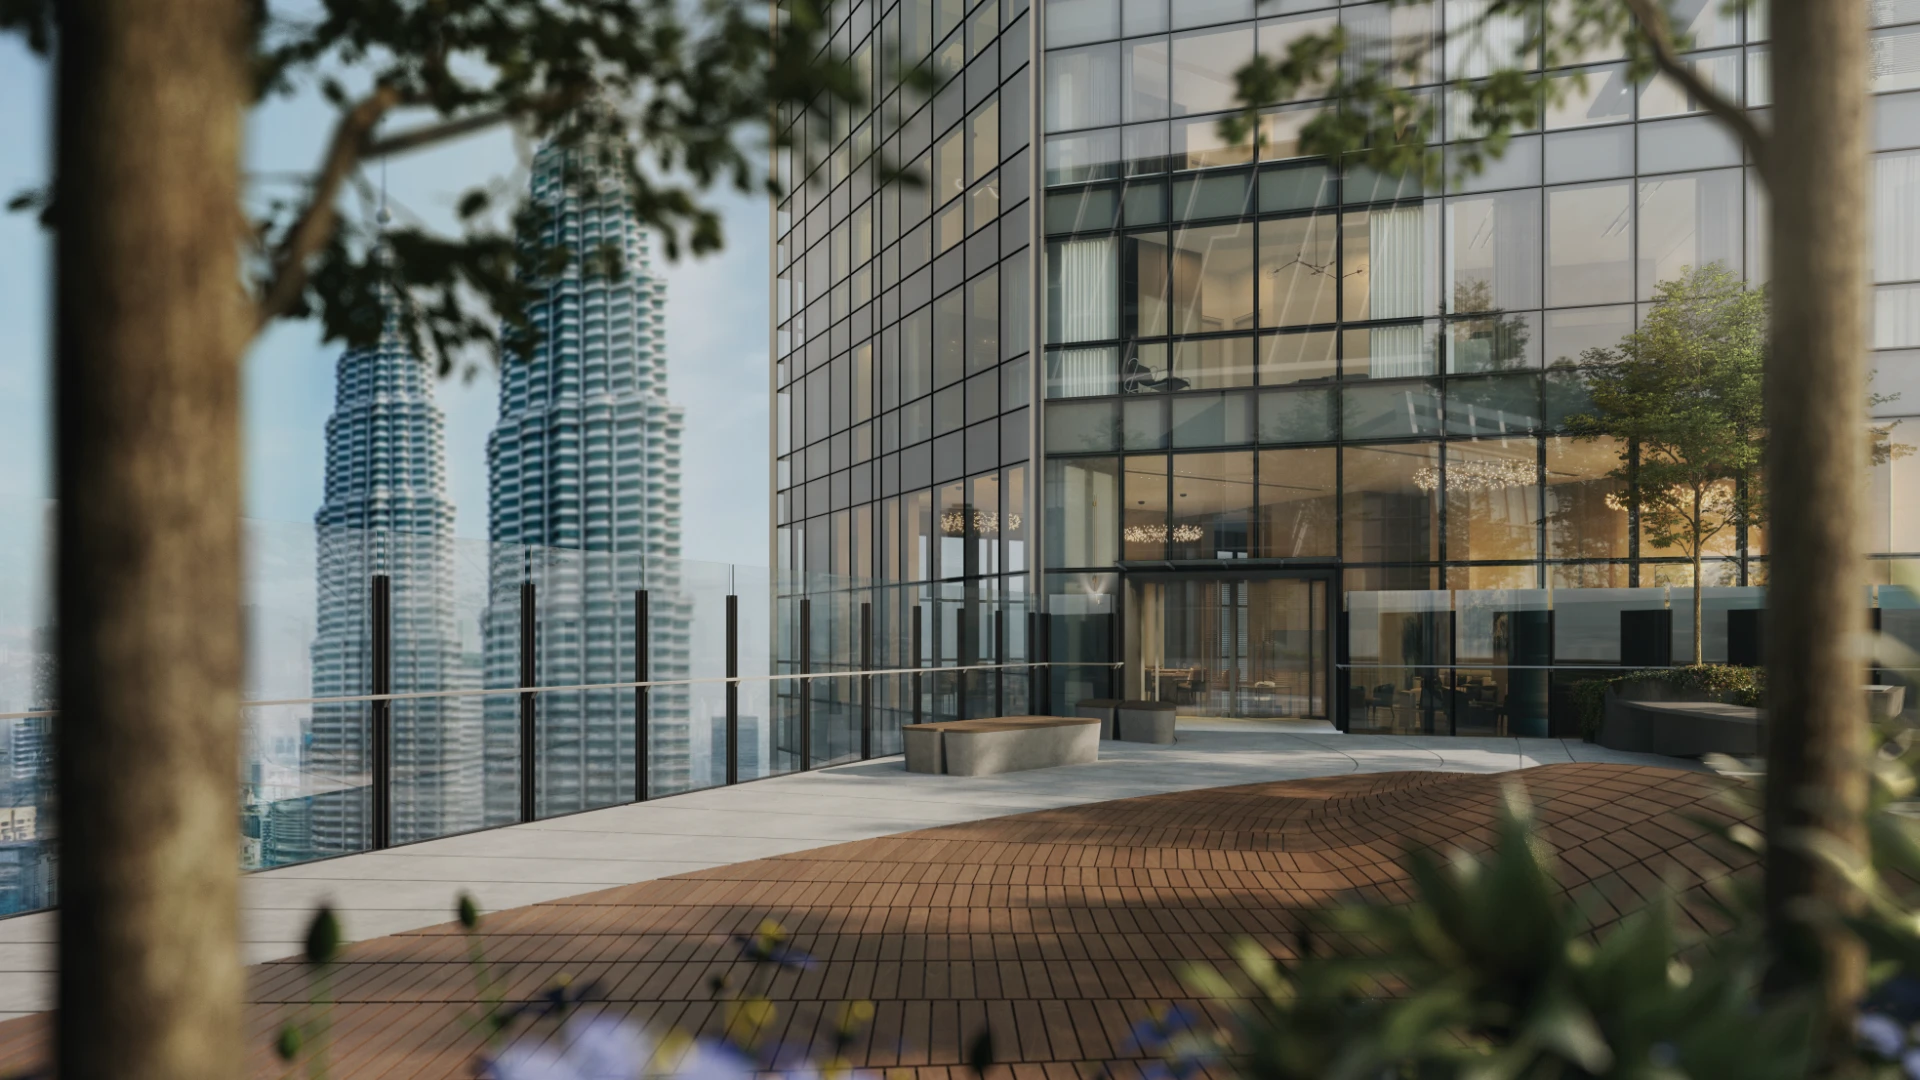
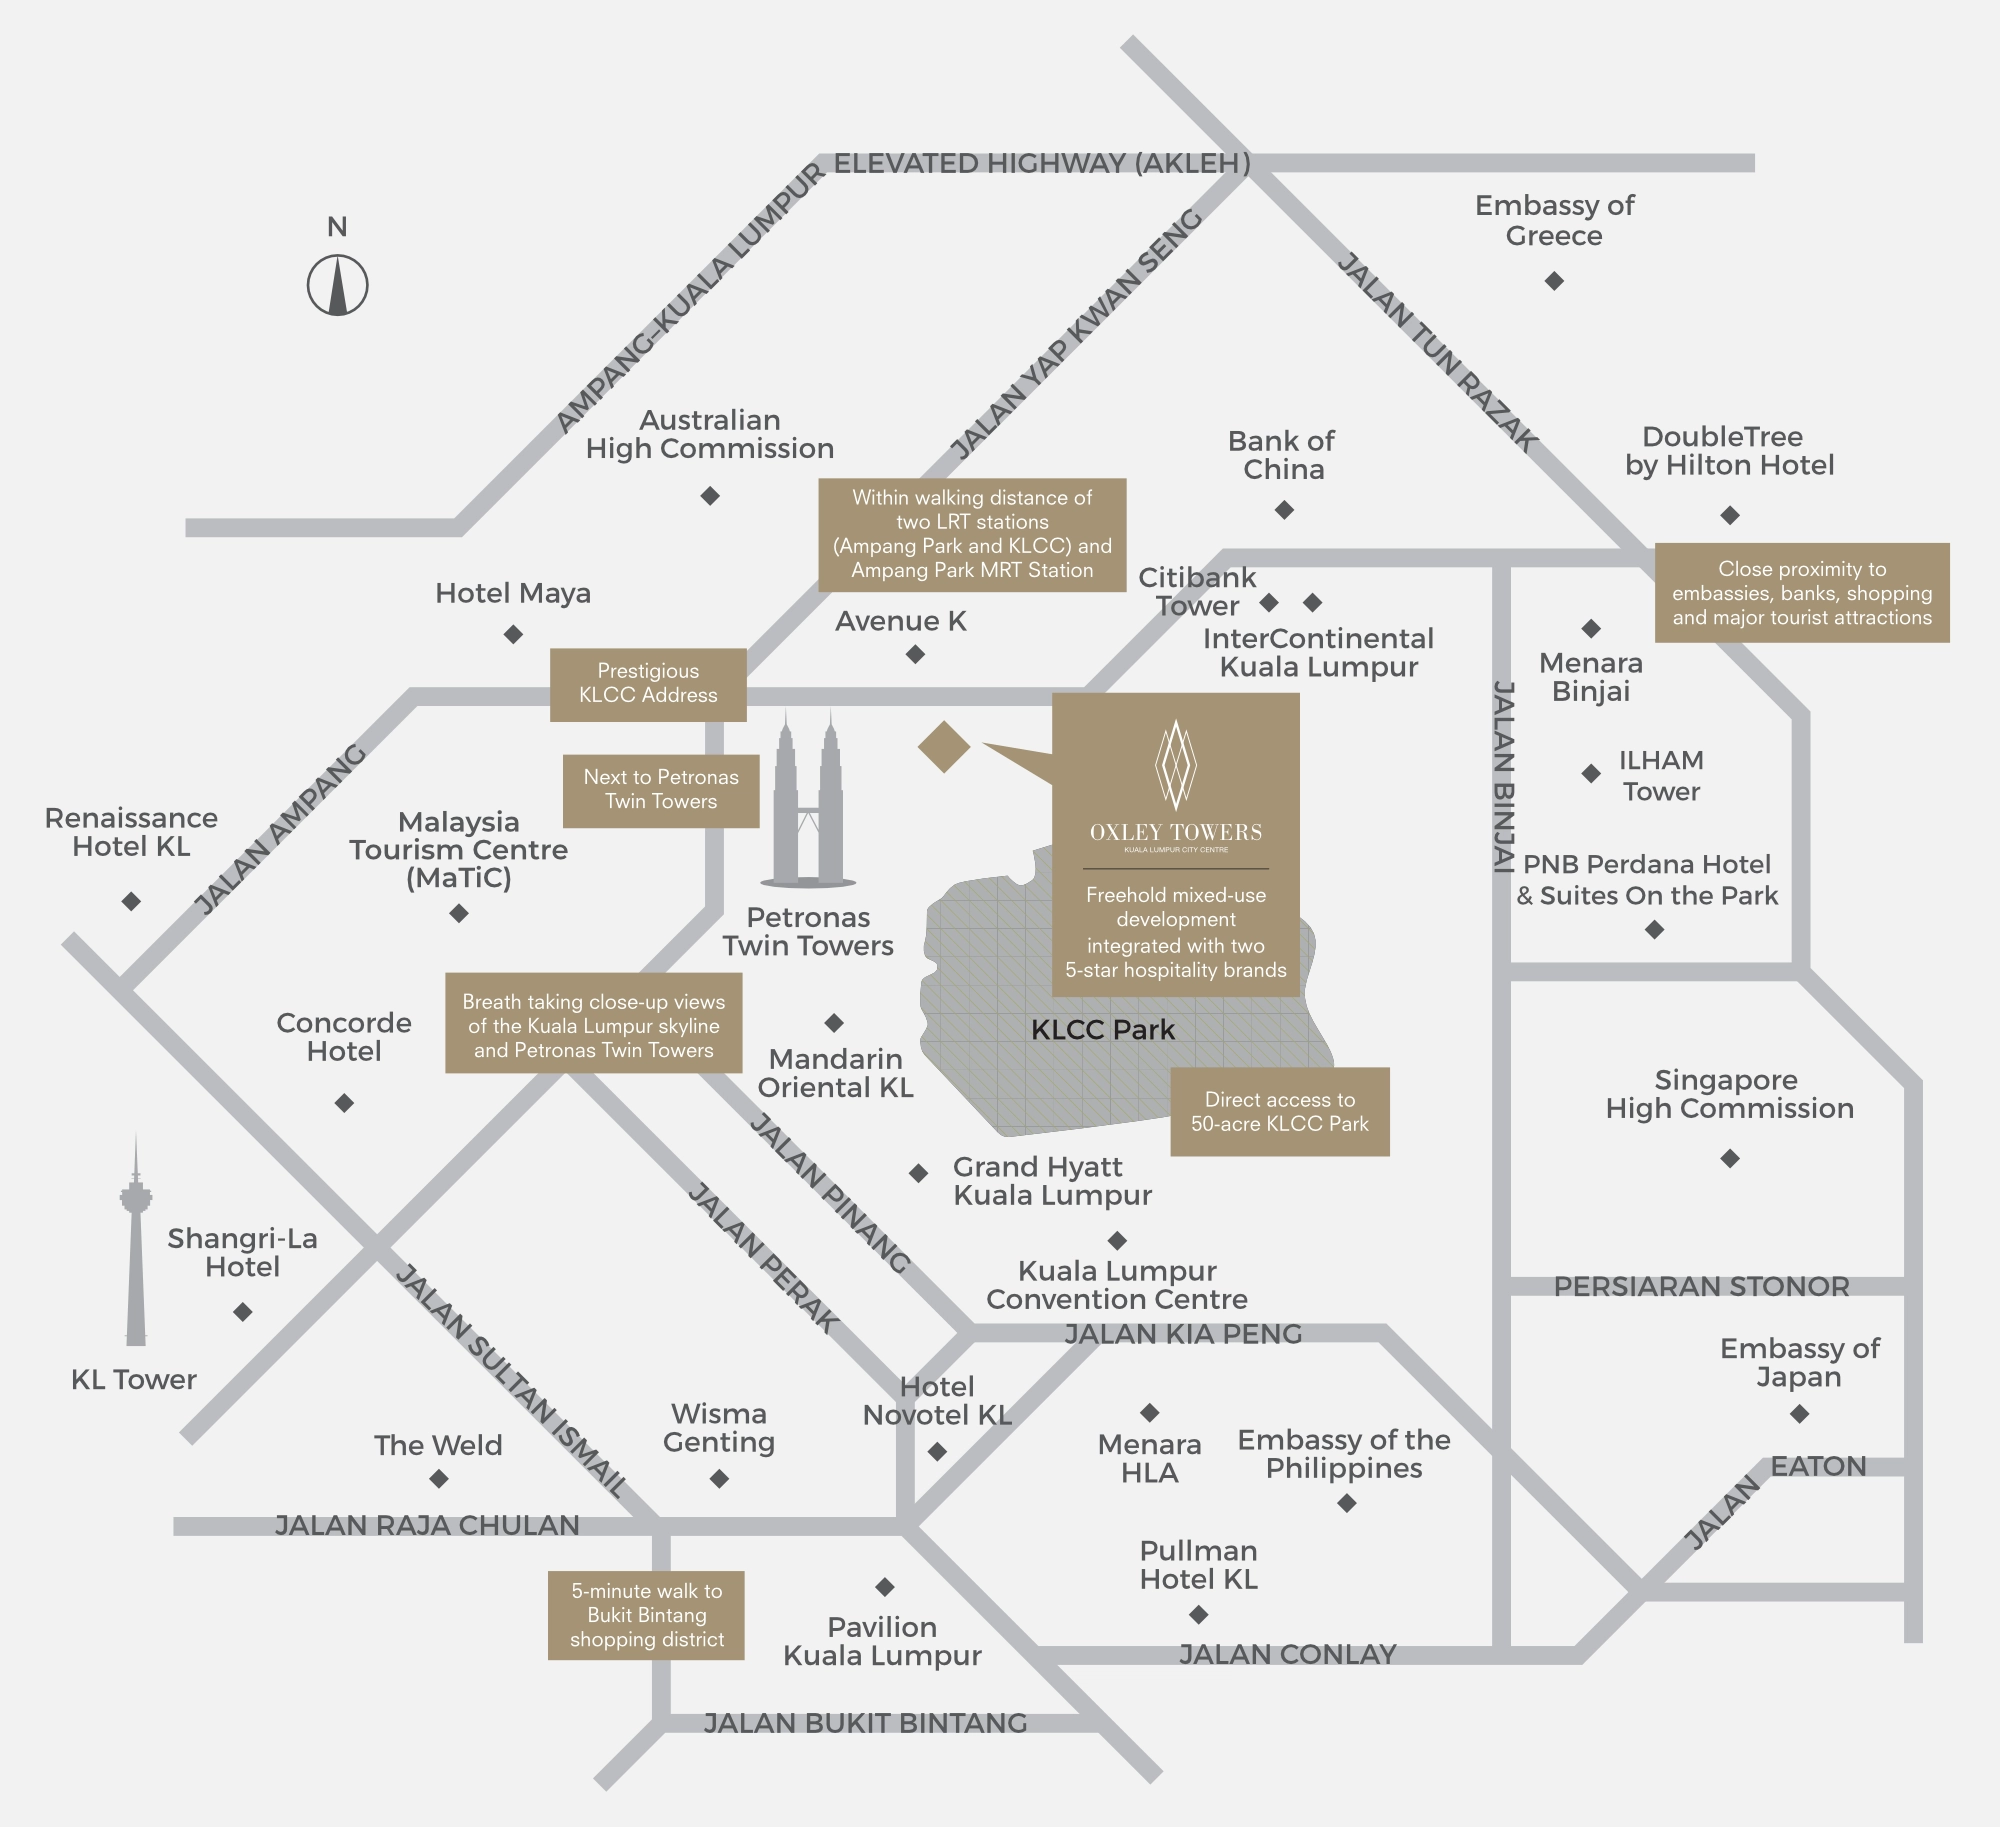
SO/ Kuala Lumpur Residences @ Oxley Towers KLCC 的确切位置
Jalan Ampang, 吉隆坡城中城, 50450 吉隆坡——约 3.10 英亩的三塔项目,包含 SO/ Kuala Lumpur 酒店与住宅、朗廷酒店与 Jewel Residences、一座办公楼,以及连通三座塔楼的零售裙楼。销售艺廊:G-05, Aras G, Menara Oxley, No. 159 Jalan Ampang, 50450 吉隆坡。
发展商没有公布这栋楼的任何坐标。没有经纬度、没有 plus code,也没有塔楼本身的门牌号。Oxley 在这个项目上唯一公布的街道地址,是它位于 G-05, Aras G, Menara Oxley, No. 159 Jalan Ampang 的销售艺廊——而销售艺廊并不是你要买的那栋楼。因此上面的地图是用项目名称加路名做地点查询定位的,不是实测点位;请把它理解为「Jalan Ampang 的这一段」,而不是「电梯厅门口」。签任何文件之前,请索取转让文件上的地段(lot)与区段(seksyen)编号,以及你那一户的分层平面图(strata plan)。真正在法律上确定你的产业在哪里的是这两份文件,地图上的图钉从来都不是。
- KLCC 公园(50 英亩)400 米发展商自己的宣传说法——「400M TO 50-ACRE KLCC PARK」;不是我实测的数字
- KL Sentral 交通枢纽驾车 8 分钟发展商的说法;请注意这是「行车时间」而不是距离,也没有说明是什么路况
- 双子塔未经核实「距双子塔 250 米」的说法流传很广,但它出自 oxleytowersklcc.com——那是一个代理机构的网站,不是发展商的。Oxley 自己没有公布任何数字。在有人拿出可核实的实测来源之前,请把 250 米当作未经核实
- 轻轨与地铁站未公布「步行可达 2 个轻轨站与 2 个地铁站」的说法同样只出现在代理机构网站 oxleytowersklcc.com。发展商既没有点名任何车站,也没有公布到任何车站的距离
- 项目内零售裙楼就在裙楼属于项目本身,连通三座塔楼;已全数售出,将由 Pavilion 集团管理
- 吉隆坡国际机场未公布Oxley 在这个项目上没有公布到机场的距离,也没有公布行车时间
- 国际学校未公布发展商的资料里既没有点名任何学校,也没有给距离——如果你是为家庭购置,这是一个实实在在的空白;我宁愿把它标出来,也不愿用猜测填上
- 医院与医疗中心未公布在我能取得的发展商官方位置图资料中未见列出
- Oxley 销售艺廊,Menara Oxley同一条路G-05, Aras G, Menara Oxley, No. 159 Jalan Ampang——这是 Oxley 在这个项目上公布的唯一街道地址,而且那是艺廊,不是塔楼本身
法定名称是 Menara Oxley,核准价格带上探 RM1,857 万
| 项目编号 | 登记名称 | 持牌发展商 | 广告销售准证 | 单位数 | 建筑面积 | 准证上的价格带 | 已建 | 状态 |
|---|---|---|---|---|---|---|---|---|
| 19325-1 | Menara Oxley | Oxley Rising Sdn Bhd(19325) | 19325-1/02-2026/0028(R)-(S) | 857 | 最大约 84 平方米(约 904 平方尺) | RM1,378,000 – RM18,571,589 | 100% | Siap Dengan CCC |
左右滑动可看完整表格 →
怎么自己查政府房屋查册 — 七个状态词的意思、为什么用行销名称搜不到,以及本站 175 个项目的查册状态一览 →
2026 年 8 月 27 日读自 teduh.kpkt.gov.my。你自己也查得到:teduh.kpkt.gov.my/semakan-status-kemajuan?kodProjek=19325-1
请把价格带跟建筑面积并排读
查册记录单位最大约 904 平方尺,核准价上探 RM18,571,589。在这种面积上出现十三倍的价差,代表这里的定价靠的是楼层、景观与品牌住宅溢价,不是平方尺。
做转售比较时,请把这个区间当成外框,别的什么都不是。向中介索取本栋最近的成交价,并就同一线、同一楼层去比。一个「Oxley Towers 的平均每平方尺单价」不是可用的数字。
外国人买家
核准区间的下缘 RM1,378,000,已经过了吉隆坡非公民买家的 RM100 万门槛。购买资格在这里不是限制。
已完工,所以该问的问题变了
Siap Dengan CCC 代表竣工与合规证明已发出、施工记录 100%。在一栋品牌服务式住宅上,影响价值的问题跟普通公寓不一样:酒店营运方合约让管理机构付出多少成本?每平方尺管理费与储备金是多少?最近一份经审核的管理帐目写了什么?如果营运合约不续约,品牌怎么办?这些没有一样在政府查册上 —— 请向管理处索取最近一份经审核帐目,以及营运合约的年期。
关于 Oxley Rising Sdn Bhd (Oxley Holdings Limited)
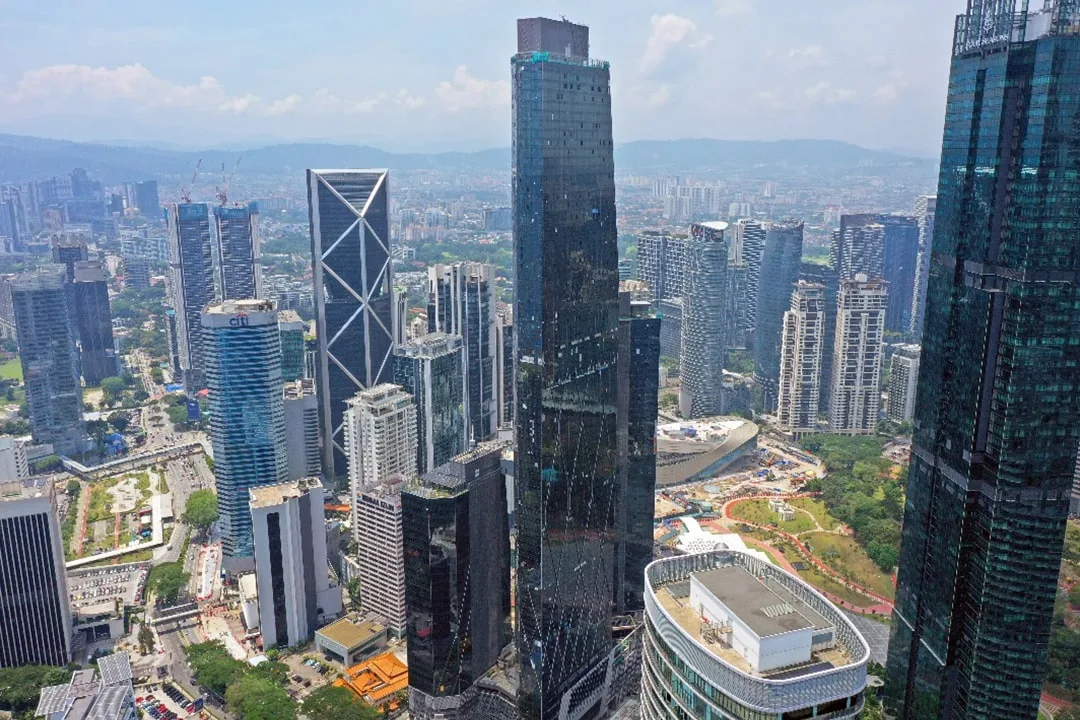
开发并出售这个项目的法人——也就是你买卖合约上写的对手方——是 Oxley Rising Sdn Bhd,公司编号 1053340-P,注册地址 Upper Penthouse, Wisma RKT, No. 2, Jalan Raja Abdullah off Jalan Sultan Ismail, 50300 吉隆坡。往上是马来西亚控股公司 Oxley Holdings (Malaysia) Sdn Bhd(1048417-1),再往上是上市母公司 Oxley Holdings Limited,新加坡注册编号 201005612G,在新加坡交易所主板挂牌。两个法域、两套责任:新加坡的公司公布你能读到的财报,马来西亚的公司签你能执行的合约。真出事的时候,这两者不是同一个对手方。请务必看清楚摆在你面前的文件上写的是哪一家。
上市母公司最近一份完整年度的数字值得逐项看。FY2025(截至 2025 年 6 月 30 日)录得税前盈利 S$3.6 million,上一年度则是税前亏损 S$106.1 million;集团把这个反转主要归因于 Oxley Towers KLCC 第一座的工程竣工——也就是这栋楼。资产负债表方面:银行借款与定息票据 S$1,243 million,其中 S$1,155 million 为有抵押;年结后已全数赎回 S$88.0 million 无抵押定息票据;年内去杠杆 S$126.2 million,融资成本下降 21%。股东权益总额 S$854.4 million,每股净资产值 19.60 新加坡分。
然后是 2026 年 7 月 29 日的盈利警告。原文写的是:集团预期 FY2026 将录得税后亏损,尽管截至 2025 年 12 月 31 日的上半年度是税后盈利。原因写明为公允价值调整与减值亏损,并说明集团「预期就该发展物业确认减值亏损」——这里的发展物业指的是 Oxley Towers KLCC 的豪华酒店。FY2026 业绩须在 2026 年 8 月 29 日或之前公布,而在本页核实之日(2026 年 8 月 11 日)尚未公布。接下来这个区别,是真正保护你的:这是盈利警告加资产减值,不是持续经营(going concern)警告。FY2025 的审计意见是无保留意见,报告里没有持续经营段落。把一间酒店的账面值调低,是关于单一资产的会计事件;持续经营保留意见,则是审计师质疑这家公司未来十二个月能不能活下去。任何把前者说成后者的人,不是没查清楚,就是在卖你东西。
最后一块是酒店策略,因为它直接影响这个地址「品牌」那部分值多少钱。2026 年 7 月 29 日,集团完成以 RM250 million 出售豪华酒店 30% 权益。请把细节读准:该交易中的酒店由 Artisan Hospitality Sdn Bhd 持有,Oxley Rising 占 70%、Kindway Express Limited 占 30%,并将「以朗廷(Langham)品牌管理」。那是第二座。它不是这些住宅楼下的 SO/ 酒店——而市面上大量报道把两者混为一谈。另外,集团已表明在时机合适时有意出售酒店业务。两间酒店目前都未开业,第一间的目标是 2026 年第四季开始营运。换句话说,坐在你楼下的那个经营者,按发展商自己写下的计划,是一项待售资产。
常见问题
作为业主,Accor 的 SO/ 品牌授权到底给了我什么?
先看发展商自己印出来的那句话——就在它官网 Accor 品牌区块的下方:「SO/ Kuala Lumpur Residences is not owned, developed or sold by Accor or its affiliates. Oxley Rising Sdn. Bhd., a company organised under the laws of Malaysia, is independently owned and operated and is solely responsible for the ownership, development, and operation of this Project herein.」
请逐字读,因为原文比各种转述有意思得多。它并没有说 Accor「不运营」这些住宅,它说的是 Oxley Rising 独自负责本项目的所有权、开发与运营。实际效果是:Accor 在住宅部分没有运营角色。但这段话本质上是一份品牌授权的责任切割条款,目的是限制 Accor 的责任——它告诉你 Accor 不负责什么,却从来没有正面说明 Accor 在合约上到底承担什么角色。
那么你到底买到了什么?一套住宅,位于一栋底部挂着酒店品牌的塔楼里,附带一个名称授权。你没有买到的——除非另有一份签署过的文件另作约定——是一份酒店服务合约。发展商宣传的是「24 小时礼宾服务与高端品牌」,那是它的宣传用语;服务范围、时段、收费与年期,我遍寻不获任何公布。
这个项目的所有官方来源里,没有任何一处提到租金池(rental pool)、保证回报、包租收益或服务式公寓托管方案。一处都没有。如果销售人员跟你讲这些,请当场要求他指出买卖合约或管理合约里的条文编号;指不出来,就是不存在。
签约前请拿到三样书面文件:住宅部分究竟包含哪些服务、由谁提供、每月收费多少。门口挂着品牌名,不等于一份服务水准协议。
外国人和新加坡人能买吗?税上实际要花多少?
可以买——重点是搞清楚要过哪几关。吉隆坡对外国权益设有 RM1,000,000 的最低购买价门槛,而「外国权益」的定义包含马来西亚永久居民。在这个项目上这道门槛大概率不会卡到你:发展商自己的批量交易折算下来每户约 RM222 万。但门槛是按「你这笔成交的价格」来判定的,不是按当年的价目表,所以谈价之前先把数字定下来。
接着是同意程序。转让给非公民须依《国家土地法典》第 433B 条取得书面州同意。在联邦直辖区,由吉隆坡联邦直辖区土地工作委员会(Jawatankuasa Kerja Tanah Wilayah Persekutuan Kuala Lumpur)批出,在签署买卖合约后向联邦直辖区土地及矿务局提出申请。不是 EPU——不管旧文章怎么写;而且是土地「工作」委员会。请把申请时间排进你的成交时程里。
然后是钱。自 2026 年 1 月 1 日起,非公民购买住宅产业,转让文书按 8% 单一税率缴印花税,不分级距、无首套豁免;《2025 年财政法令》明文把服务式公寓与 SOHO 列为住宅。以约 RM222 万计,就是过户时以现金缴付 RM177,600。卖出端,非公民与外国公司的产业盈利税是五年内 30%、第六年起 10%,永远没有零税率那一档。两头合起来看:想在第五年之前把印花税赚回来,你需要约 RM253,700 的增值,约当买入价的 11.4%;持满五年之后,约需 RM197,300。
融资方面,外国买家的贷款成数通常是 60% 至 70%。以 RM222 万计,自备款 RM666,000 至 RM888,000,加上 RM177,600 印花税,现金需求约 RM843,600 至 RM1,065,600,还没算律师费与同意申请费用。而且这栋楼已经完工,余款不是随工程进度分期,而是按转名时程一次到期。
补充一点给持有或考虑 MM2H 的朋友:MM2H 参与者仍然是非公民,上面这些规则是按公民身份写的,不会因为你有长期居留而改变。我是房产经纪,不是税务顾问——请把这些数字带给马来西亚的税务专业人士与你自己的律师确认。但请先把这笔账的量级放在心里,因为太多买家是在过户那一刻才第一次看到那 8%。
网上写「566 至 5,059 平方尺」,是真的吗?
不是。这个区间流传很广,但发展商公布的任何资料都不支持它。Oxley 为 SO/ Kuala Lumpur Residences 公布的户型正好九种,面积区间是 566 至 995 平方尺——最小是 A-2 的 566 平方尺,最大是 D-4A 的 995 平方尺。这就是官方公布的全部。
没有 5,059 平方尺的公布户型,也完全没有公布任何顶层豪宅(penthouse)平面图。九张图全部落在同一张标题为 TYPICAL FLOOR LAYOUT LEVEL 34-43 / 47-51 的图纸上;这个楼层带以上或以下,公开资料里没有任何户型图。
为什么这件事重要?因为「面积区间」决定了买家心里对整个项目的定位。如果你以为这里有 5,000 多平方尺的单位,你会自动假设有一层大面积家庭住宅产品,并据此估算整栋楼的价值。但实际上,这里公布的每一个户型都是单间、1+1 房、双钥匙或 1,000 平方尺以下的两房。这是一栋「小面积单位 + 楼下酒店」的建筑,投资逻辑完全不同。
如果真的有人要卖你一个不在 566 至 995 平方尺区间内的单位,那也不必然是假的——合并单位或未公布户型是可能存在的。但请在付任何钱之前,书面索取「那一户」的图纸与分层平面图。不要拿房产平台上抄来的面积区间当证据。
到底是卖了 75% 还是 58%?
请用 58%。FY2025 年报载明,截至 2025 年 9 月 15 日,项目售出 58%。而 75% 出自 2025 年 6 月 2 日的新闻稿,该稿称 100 个单位的批量销售把「整体住宅销售推升至令人瞩目的 75%」。
尴尬的地方在于日期顺序。75% 是 6 月先出来的,58% 是三个月后的 9 月、写在年报里的——而且更低。销售比例照理不会倒退。可能是口径不同、可能有认购没有转成正式合约、也可能两个数字的分母不一样。发展商没有解释这个落差,我也不会替它编一个解释。
我采用 58%,理由有三个:它更新、它出自年报而不是营销稿、以及当一家公司自己的两个数字打架时,你该拿来做规划的是保守的那一个。
实际后果在下一题,但这里先讲清楚:按 58% 计算,截至 2025 年 9 月仍有约 42% 未售出,集团另保留约 RM550 million 的高端存货。那就是你将来转售时要面对的市场。
以后不论哪个项目,有人报销售比例给你,请追问两件事:哪一天的数字、出自哪份文件。没有日期的数字不算信息。
SO/ 酒店最快要到 2026 年第四季才开业,这重要吗?
比多数人想的更重要,因为品牌溢价的根基就是这间酒店。按 FY2025 年报,地块上两间酒店当时都还在最后装修阶段,第一间的目标是2026 年第四季开始营运。而这个「目标日期」,来自一家官网自 2025 年 5 月起就没更新过的发展商——不是你该拿来做租金规划的日期。
想想酒店没开业在日常层面意味着什么:楼下没有酒店大堂的人流、没有餐饮、没有酒店的驻场人员,也没有宣传里说的那种在运作的礼宾台。这个地址作为「KLCC 的住宅地址」是成立的,这一点确实不错;但「品牌生活」那部分,是一个还没开始兑现的承诺。
还有第二层。集团已表明在时机合适时有意出售酒店业务。也就是说,按发展商自己写下的计划,你楼下的经营者是一项待售资产;换了业主之后,品牌安排、标准与服务内容会不会维持,公开资料里没有任何保证,也没有说明品牌授权的年期。
这些都不构成「不能买」。它们构成的是:不要为一个还不存在的东西在今天先付溢价。请把这套房当成「一套已完工、地段良好的 KLCC 永久地契住宅」来定价,把楼下酒店真正开起来当成可能兑现、也可能延后的加分项。
如果卖方把品牌算进价格里,请他拿出那份把品牌与这栋楼绑定、并载明年期的文件。看完那份文件,你再决定它值多少钱。
朗廷到底是 198 间还是 213 间客房?那笔 RM250 million 卖的是 SO/ 酒店吗?
那笔交易卖的不是 SO/ 酒店。这是整个项目上被误报最多的一件事,所以请慢慢读。2026 年 7 月 29 日,Oxley 完成以 RM250 million 出售豪华酒店 30% 权益。该酒店由 Artisan Hospitality Sdn Bhd 持有,Oxley Rising 占 70%、Kindway Express Limited 占 30%,公告写明它「将以朗廷品牌管理」。朗廷在第二座。而 SO/ 酒店——也就是这些住宅楼下、位于第一座的那一间——不是该笔交易的标的。
客房数方面,Oxley 自己打自己。官方项目网站写「THE LANGHAM, KUALA LUMPUR — 198-KEY LUXURY HOTEL」;FY2025 年报写 213 间,而且写了两次。我采用 213:年报既更具权威性也更新,而项目网站自 2025 年 4 至 5 月起就没有再更新过。
15 间客房的差别,对你这个买在另一座塔楼的住宅买家有影响吗?直接影响没有。间接影响有——因为它是同一个模式的又一个例子。办公楼有三个官方层数、销售比例有两个版本、客房数有两个版本。当一家发展商自己的文件这么频繁地互相矛盾时,正确的反应不是愤世嫉俗,而是纪律:每个数字都取自最权威的来源、标注日期,并且凡是会影响你钱的,一律自己核实一次。
这笔 RM250 million 交易确实也说明了一件事:有第三方愿意按那个估值,把真金白银投进这个地块上的一间酒店——这是关于整个项目的一个真实数据点。请把它与同一轮公告中集团就发展物业提示的减值放在一起读,两个事实同时握在手里。
Oxley 发了盈利警告。我的单位已经完工交房了,还需要担心吗?
先把它是什么讲准。2026 年 7 月 29 日,母公司表示:尽管截至 2025 年 12 月 31 日的上半年度录得税后盈利,集团预期 FY2026 将录得税后亏损;原因为公允价值调整与减值亏损,并补充说明「预期就该发展物业确认减值亏损」——指的是 Oxley Towers KLCC 的豪华酒店。FY2026 业绩须于 2026 年 8 月 29 日或之前公布,而截至 2026 年 8 月 11 日尚未公布。
这不是持续经营警告。这个区别是保护你的,请记牢。FY2025 的审计意见是无保留意见,报告中没有持续经营段落。减值是把账上某一项特定资产的账面值调低;持续经营保留意见则是审计师公开质疑这家公司还能不能继续经营下去。两者是不同的文件、说的是不同的事;把它们混为一谈,是很多人基于错误理由做出决定的原因。
接下来讲真正会落到你身上的部分。如果一个单位已经完工并且完成交吉,发展商对该买家的主要义务大致上已经履行完毕。还可能影响你的范围其实更窄:缺陷保固期以及发展商是否履行、管理权移交给管理机构的过程、承诺的公共设施是否按规格完成,以及分层地契在日后是否顺利出证。这些正是发展商资产负债表转弱时可能被拖慢的环节——也正是你该逐项去问的东西。
另外还有本页其他地方讲到的市场效应。一个有压力把存货换成现金的集团,有动机去清掉手上那约 RM550 million 的高端存货;而它的折让力度,就是你未来转售时的价格天花板。对你的钱来说,这个风险比财报标题更直接。
同时也把 FY2025 的数字放进来平衡地看:税前盈利 S$3.6 million(对比前一年税前亏损 S$106.1 million)、借款与定息票据 S$1,243 million(其中 S$1,155 million 有抵押)、年结后全数赎回 S$88.0 million 无抵押票据、年内去杠杆 S$126.2 million、融资成本下降 21%、股东权益 S$854.4 million、每股净资产值 19.60 新加坡分。然后等 FY2026 的数字出来,自己去读原文,不要只读关于它的标题。
如果买来出租,我的竞争对手是谁?真实情况是什么?
你的第一个竞争对手是发展商——这在一栋已完工的楼里并不常见。截至 2025 年 9 月 15 日项目售出 58%,也就是仍有约 42% 未售;截至 2025 年 8 月,约 RM550 million 的高端存货由集团保留,并表示目标在其后 6 至 12 个月内售出。清存货的发展商可以给回扣、代付律师费、送装修、附送车位,或者直接对一整批单位降价。而一个靠租金竞争的个人业主,只能承受这波动作对市场情绪与可比价造成的结果。
第二个竞争对手是整座城市。NAPIC 2026 年第一季吉隆坡数据显示:住宅滞销量 3,733 个单位,已完工未售出的服务式公寓 4,181 个单位。同城之内已完工却卖不掉的存货,正是压住租金上限的那只手,而且消化得很慢。
真正对你有利的因素是具体的:永久地契、一栋可以实地验收的成品建筑、Jalan Ampang 的 KLCC 地址、566 至 995 平方尺之间实用紧凑的户型(适合单身专业人士或小夫妻),以及项目内已全数售出、将由 Pavilion 集团管理的零售裙楼。这些是租客真正会买单的东西。
我不会给你一个「回报率」。这个项目没有任何官方来源公布租金池、保证回报或托管方案;所以任何人拿给你的预估回报,都是拿的人自己编出来的。请他说明出处,然后再问他:当发展商开始清那剩下的 42% 时,他那个数字会变成多少。
在这里算租金账,唯一诚实的方法是由下往上:你的实际买入价、60% 至 70% 成数下的实际融资成本、拿到书面文件后的实际管理费,以及同栋可比单位的实际成交租金。把单位发给我,我陪你把这四项输入凑齐——而不是丢一个百分比给你。
本站这四个吉隆坡项目,我应该看哪一个?
这四个项目是对四个不同问题的四个答案,所以先弄清楚你自己的问题是什么。以下是诚实的分法。
SO/ Kuala Lumpur Residences 是「已经建好」的那一个。2025 年 8 月竣工、2025 年 9 月起交房、永久地契、590 个单位、九种公布户型 566 至 995 平方尺。你今天就可以进去走一遍、看实际用料、见管理处、亲手量自己那户。代价写在本页:截至 2025 年 9 月售出 58%,另有约 RM550 million 高端存货由发展商保留,所以转售时你要和发展商竞争;楼下的 SO/ 酒店最快也要 2026 年第四季才开业。如果你要的是一个已完工的永久地契 KLCC 地址、并且坚持先验收再付钱,选它。
Conlay by E&O 是最大也最贵的那一个。永久地契,491 个单位,售价由 RM1.46 million 起,母公司在马来西亚交易所上市——四个项目里发展商背景最强的一个。但它公布的广告准证已在 2022 年到期,准证上载明的准许竣工日期也已经过去;这是一个你必须在下单前拿到书面答复的文件问题。如果你最看重发展商的实力,并且愿意把这份文件功课做扎实,选它。
Victory Suites(The Face II)是入门价最低的那一个。由 RM1,081,000 起,2022 年完工、目前仍在销售,同一栋楼内有一间 327 间客房的酒店在营运。它只是略高于外国人 RM1,000,000 的价格门槛——这一点在谈价时要特别留意。如果预算是硬约束,选它;但你要清楚,你买进的是一栋楼里有酒店在实际经营的建筑。
Royal Lexis Kuala Lumpur 是目前谁也评不了的那一个。价格、准证、竣工日期、单位数,一律未公布。这不是指控,只是信息缺席——但它意味着任何拿它去做的比较都是猜测。可以观察,但不要凭现在的公开资料就下决定。
一句话版本:要看得见摸得着的成品,选 SO/;最看重发展商实力,选 Conlay,并把准证问题问清楚;预算最紧,选 Victory Suites;Royal Lexis 是观察名单,不是买入名单。把你的预算、国籍,以及自住还是出租告诉我,我帮你缩到一个。
把单位编号发给我,我算的是整笔交易的成本,不只是那户的售价
这栋楼已经完工,所以决定你结果的问题都是算术题:买入时 8% 印花税加多少、在 60% 至 70% 贷款成数下、余款一次到期时你要准备多少现金、发展商目前对剩余存货给到什么折让,以及最近一笔同类二手到底成交在多少。把 stack 与面积告诉我,在谈订金之前,我先把这四个数字并排摆给你看。
发展商新盘,买方无需支付经纪佣金
Louis Koh
马来西亚房产 11 年经验 · 新山与吉隆坡新盘 · 中文 & English
我服务来自新加坡的跨境买家和本地投资者。如果某个项目不适合你,我会直接说——这通常比一份楼书更有价值。
发布于 2026-08-11 · 最后核对日期 2026-08-11,依据 Oxley Rising Sdn Bhd (Oxley Holdings Limited) 官方公布的项目资料。可售单位、价格与交房时间由发展商决定并可能调整。本页面为营销资讯,不构成要约或合约。
问一个具体的问题
不想用 WhatsApp 也可以。留下问题,我亲自回。只有姓名和一个联络方式是必填的。
政府记录的户型、准证价格与完成度
这一整张表不是发展商的说法,是房屋及地方政府部按 7(f) 报告记录的:户型、房厕数、建筑面积、单位数、准证上的价格区间、认证完成百分比。发展商宣传册上的价格可以改,准证上的价格是报备的;宣传册可以不提进度,完成度是政府认证的。状态用词也是政府自己的:Lancar(正常)、Lewat(落后)、Sakit(病态)、Terbengkalai(荒废)。
19325-1 · MENARA OXLEY
整体状态:Siap Dengan CCC — 已完工
| 组件 | 房 / 厕 | 面积 | 单位数 | 准证价格区间 | 完成度 |
|---|---|---|---|---|---|
| Pangsapuri Servis 54 层 Siap Dengan CCC | 1, 2, 3 / 1, 2, 3 | 0 – 84 m² | 590 | RM1,378,000.00 – RM18,571,589.00 | 100.00% |
| Pangsapuri Servis 25 层 Siap Dengan CCC | 1, 2, 3 / 1, 2, 3 | — | 267 | RM1,572,000.00 – RM3,400,000.00 | 100.00% |
表格可左右滑动查看完整栏位。
这是发展商为了取得广告许可、依法呈报并经房屋局核准的那一份文件,由部门自己的主机提供。它通常载有位置图、发展商执照与建筑图批准编号、预计完工日期、地皮抵押状况,以及逐个户型的单位数与最低/最高价格。销售人员给你的宣传册可以改版;这一份改不了。
读取自 teduh.kpkt.gov.my,2026-10-17,项目代码 19325-1。本站每周自动重读一次。
怎么用这个数字。完成度是对着你合约上的交楼日看的,不是对着销售讲的话看。一个法定交楼期只剩一年、完成度却还在三成的项目,算术自己会说话。
其他项目呢?本站全部项目按查册状态分组——已撤销、已烂尾、进度落后的排在最前面。